
- RECONNAISSANCE TERRITORIALE
- Introduction
- Compromis impossibles
- Principales découvertes
- Principales constatations
- Principales conclusions du Bilan-Faim : Résultats provinciaux
- Lutter pour rester à flot
- Pressions sur l’abordabilité et érosion de la résilience financière
- Logement inabordable, faim grandissante
- Voir au-delà du seuil de pauvreté : comprendre l’insécurité alimentaire et le recours aux banques alimentaires
- En vedette : Les répercussions de l’insécurité alimentaire à l’échelle de la société
- Santé mentale, insécurité alimentaire et recours aux banques alimentaires
- Analyser les liens entre l’insécurité alimentaire et une santé mentale perçue comme mauvaise
- Le chômage continue de pousser les gens vers les banques alimentaires
- Les banques alimentaires à leurs limites
- Conflit mondial, conséquences locales : comment les événements à l’étranger touchent les banques alimentaires sur deux fronts
- Raisons principales citées pour expliquer le recours aux banques alimentaires cette année
- Principales sources de revenus
- Personnes recevant une aide sociale provinciale comme principale source de revenus
- Assurance-emploi (AE)
- Personnes qui ont recours aux banques alimentaires et qui ont l’emploi comme principale source de revenu
- Type de logement
- Locataires d’un logement locatif non subventionné
- Personnes non logées, hébergées temporairement ou dans un logement non permanent
- Tendances démographiques
- Groupes d’âge
- Adultes en âge de travailler
- Personnes aînées
- Type de ménage
- Adultes vivant seul·es
- Ménages avec enfants
- Peuples autochtones
- Groupes racisés
- Nouveaux arrivants
- Au-delà de la chaîne d’approvisionnement : sécurité alimentaire et souveraineté alimentaire dans le nord canadien
- Recommandations en matière de politiques fédérales
- Réformer les mesures de soutien du revenu pour offrir un soutien réel en cas de besoin
- 1. Réformer de façon permanente l’assurance-emploi (AE) pour une main-d’œuvre moderne
- 2. Doubler l’allocation canadienne pour les travailleurs.
- 3. Éliminer les obstacles au crédit d’impôt pour personnes handicapées (CIPH)
- 4. Entreprendre une étude parlementaire fédérale sur la suffisance de l’aide sociale
- Investir dans les infrastructures essentielles pour bâtir un Canada plus abordable et plus résilient
- 5. Établir un accord national sur le logement.
- 6. Établir des politiques géographiques explicites dans le cadre de Maisons Canada
- 7. Modifier la règle des projets prêts à démarrer en 12 mois par un volet « Voies vers la préparation »
- 8. Affecter jusqu’à 500 millions de dollars du Fonds de liaison alimentaire à l’infrastructure stratégique pour l’alimentation
- Bâtir un Nord plus fort en investissant dans les gens et les communautés
- 9. Combler l’écart du coût de la vie dans l’allocation canadienne pour l’épicerie et les besoins de base pour le Nord du Canada.
- 10. Transformer Nutrition Nord Canada en un programme de sécurité et de souveraineté alimentaires transparent, responsable et dirigé par les Autochtones
- 11. Investir dans une infrastructure communautaire abordable grâce aux engagements du Canada en matière de défense et d’utilisation mixte
- Notre méthodologie
- Le monde des banques alimentaires
- Collecte de données
- Remarque relative aux visites
- Analyse des données
- Note méthodologique concernant le Québec
- Limites
- Examen de la méthodologie
- Remerciements
- Sources
RECONNAISSANCE TERRITORIALE
Banques alimentaires Canada, qui soutient un réseau de banques alimentaires et d’organismes communautaires s’étendant entre trois océans, reconnaît que ses activités sont menées sur les territoires traditionnels des peuples autochtones qui ont pris soin de ces terres, que nous appelons maintenant le Canada, depuis des temps immémoriaux.
Nous reconnaissons que bon nombre d’entre nous sont des colonisateurs et que ces terres sur lesquelles nous vivons, travaillons, échangeons et voyageons sont assujetties à l’autonomie gouvernementale des Premières Nations en vertu de traités modernes, de territoires non cédés et non abandonnés, ou de territoires traditionnels desquels les Premières Nations, les Métis et les Inuits ont été déplacés.
Nous nous engageons à décoloniser et à démanteler les systèmes d’oppression qui ont dépossédé les peuples autochtones de leurs terres, y compris les terres sur lesquelles nous menons nos
activités, et qui les ont privés de leur droit à l’autodétermination.
Introduction
Compromis impossibles
Des millions de personnes au Canada sont à court d’options
Jusqu’à tout récemment, la plupart des gens au Canada pouvaient surmonter un revers.
Une réparation de voiture inattendue. Une mise à pied temporaire. Une maladie dans la famille. Une modeste augmentation du loyer.
Ce n’est pas que le revenu qui a permis aux ménages de passer à travers ces moments, mais aussi la marge financière autour : les épargnes, l’accès au crédit, le soutien familial ou les actifs sur lesquels on pouvait compter, au besoin. Ces filets de sécurité empêchaient une période difficile de se transformer en une crise prolongée.
Aujourd’hui, ce filet s’effrite graduellement.
Des années de hausse des coûts du logement, d’insuffisance des logements, d’inflation alimentaire provoquée par les chocs économiques mondiaux, d’incertitude économique plus large et d’investissements inadéquats dans les systèmes de soutien du revenu ont érodé les réserves financières sur lesquelles de nombreux ménages comptaient auparavant. Par conséquent, les revers autrefois gérables imposent désormais des compromis impossibles.
Le Bilan-Faim de cette année raconte ce qui se passe lorsque des millions de personnes commencent à manquer d’options.
La demande record reflète une pression financière accrue
En mars 2026, les banques alimentaires du Canada ont enregistré 2 355 075 visites, soit le nombre le plus élevé jamais enregistré. Ce nombre représente une hausse de 8,7 % par rapport à l’année dernière et de 117 % par rapport à avant la pandémie de COVID-19. Environ 776 000 des visites ont été effectuées par des enfants.
Ces chiffres sont alarmants. Cependant, la question la plus importante est la suivante : Pourquoi la demande des banques alimentaires continue-t-elle de croître des années après la fin de la phase aiguë de la pandémie, alors même que l’inflation a ralenti et que plusieurs des indicateurs économiques principaux se sont stabilisés?
La réponse est que les difficultés financières sont cumulatives.
Les gens passent des mois ou des années à étirer leur budget, à économiser, à accumuler des dettes, à reporter leurs dépenses et à épuiser toutes les stratégies disponibles pour tenter de joindre les deux bouts. Certaines personnes sont forcées de choisir entre payer leur épicerie et recevoir des soins médicaux. Avec le temps, les options diminuent et les conséquences s’aggravent.
Quand les besoins essentiels dépassent les capacités financières
Depuis 2021, les coûts des aliments ont augmenté d’environ 30 %, ceux du logement de 28 % et ceux des transports de près de 24 %.
Il ne s’agit pas d’achats discrétionnaires. Ce sont des nécessités.
Bien que les revenus aient augmenté au cours de cette période, le coût des besoins essentiels a augmenté plus rapidement que ce que de nombreux ménages peuvent absorber. À la fin de 2025, les ménages du quintile de revenu le plus bas consacraient l’équivalent de 112 % de leur revenu disponible à la nourriture, au logement et au transport, comparativement à 91 % quatre ans plus tôt.
Comment est-ce possible?
Les ménages comblent l’écart en puisant dans leur épargne, en empruntant de l’argent, en s’endettant, en retardant leurs paiements et en sacrifiant leur sécurité financière à long terme pour répondre à leurs besoins immédiats. Ces stratégies ont des limites. À mesure que l’épargne disparaît et que l’endettement augmente, les choix quotidiens deviennent de plus en plus difficiles.
Lorsque les ménages doivent consacrer presque toutes leurs ressources aux besoins essentiels, même un léger recul peut créer une crise.
L’insécurité alimentaire dépasse largement la pauvreté traditionnelle
En 2025, près de 10 millions de personnes au Canada vivaient dans des ménages en situation d’insécurité alimentaire. Plus de 2,6 millions de personnes ont connu une grave insécurité alimentaire. Elles sautaient régulièrement des repas, réduisaient leur apport alimentaire ou passaient des journées entières sans manger parce qu’elles n’avaient pas les moyens de se nourrir. Ce nombre a doublé depuis 2019.
L’insécurité alimentaire ne touche plus seulement les personnes traditionnellement considérées comme vivant dans la pauvreté.
Elle touche de plus en plus les travailleuses et travailleurs, les familles avec des enfants, les nouveaux arrivants qui bâtissent une vie au Canada et les locataires qui doivent composer avec des coûts de logement sans précédent. Beaucoup ont des revenus supérieurs au seuil officiel de la pauvreté, mais ont du mal à se permettre leurs besoins essentiels.
L’une des constatations les plus importantes de ce rapport est le décalage croissant entre l’emploi et la sécurité financière. Pendant des décennies, le travail était considéré comme une protection contre de graves difficultés. Aujourd’hui, cette protection s’affaiblit. Près de 18 % des personnes qui visitent les banques alimentaires déclarent un revenu d’emploi comme principale source de revenu. Les faibles salaires et les revenus de travail insuffisants poussent de plus en plus de personnes à demander de l’aide aux banques alimentaires.
Les coûts du logement entraînent l’insécurité alimentaire
L’abordabilité du logement est devenue l’un des prédicteurs les plus clairs de l’insécurité alimentaire.
Les ménages en situation d’insécurité alimentaire sont près de deux fois plus susceptibles que les ménages en situation de sécurité alimentaire de consacrer au moins 30 % de leur revenu au logement et plus de trois fois plus susceptibles de consacrer la moitié de leur revenu ou plus au logement.
Lorsque le logement représente une part croissante du budget des ménages, les dépenses alimentaires sont souvent l’une des seules dépenses qui peuvent être réduites. De plus en plus, la faim est la conséquence de logements inabordables.
Les répercussions de l’insécurité alimentaire vont bien au-delà de l’accès aux aliments. L’insécurité alimentaire est associée à une moins bonne santé physique et mentale, à des niveaux plus élevés de stress, à une participation réduite à la vie communautaire et à une pression accrue sur les systèmes de santé et de services sociaux. La faim n’est pas qu’une conséquence des difficultés économiques : elle les approfondit et les perpétue.
Les banques alimentaires atteignent leurs limites
Alors que les ménages sont aux prises avec ces pressions, les banques alimentaires sont confrontées à des défis croissants.
La même crise qui entraîne la demande augmente les coûts d’exploitation des banques alimentaires et rend plus difficile l’approvisionnement alimentaire suffisant. Les banques alimentaires achètent plus de denrées que jamais et comptent de plus en plus sur les collectes de fonds pour répondre à la demande.
Plus de la moitié disent distribuer moins de nourriture qu’elles ne le souhaiteraient parce que les fournitures ou les infrastructures sont insuffisantes, tandis qu’une banque alimentaire sur cinq dit manquer de nourriture avant de répondre à tous les besoins.
Le recours aux banques alimentaires est devenu l’un des indicateurs les plus clairs des tensions économiques au pays. Les banques alimentaires sont souvent le premier endroit où les conséquences de l’inabordabilité du logement, des revenus inadéquats, de l’instabilité du marché du travail et de la hausse du coût de la vie deviennent impossibles à ignorer.
Une crise d’abordabilité exige des solutions politiques
La croissance du recours aux banques alimentaires n’est pas fondamentalement un problème alimentaire. C’est un problème de revenus. C’est un problème de logement. C’est un problème d’abordabilité.
Les banques alimentaires jouent un rôle essentiel pour aider les gens à traverser les périodes difficiles, mais elles ne peuvent pas résoudre les problèmes sous-jacents à l’insécurité alimentaire. Des progrès durables exigent des politiques qui renforcent les revenus, améliorent l’abordabilité du logement, modernisent l’assurance-emploi (AE) et veillent à ce que les systèmes de soutien interviennent efficacement lorsque des personnes subissent une perte d’emploi, une maladie ou d’autres perturbations.
Réduire l’insécurité alimentaire signifie diminuer le nombre de personnes forcées de faire des compromis impossibles.
Bâtir un Canada plus sûr
Le Bilan-Faim 2026 illustre ce qui se passe lorsque la hausse des coûts dépasse les revenus et que les pressions financières s’accumulent d’année en année.
Derrière chaque statistique record se cache une personne ou une famille qui doit faire des choix de plus en plus difficiles pour s’en sortir.
La croissance continue du recours aux banques alimentaires n’est pas inévitable. Elle reflète les problèmes d’abordabilité qui peuvent être résolus par des mesures politiques délibérées et des investissements soutenus dans les systèmes qui aident les gens à répondre à leurs besoins essentiels.
Le défi consiste maintenant à s’assurer que moins de personnes sont forcées de choisir parmi leurs besoins essentiels, et qu’un plus grand nombre d’entre elles disposent de la stabilité et du soutien nécessaires pour avancer dans la dignité et la sécurité.
Principales découvertes
Principales constatations
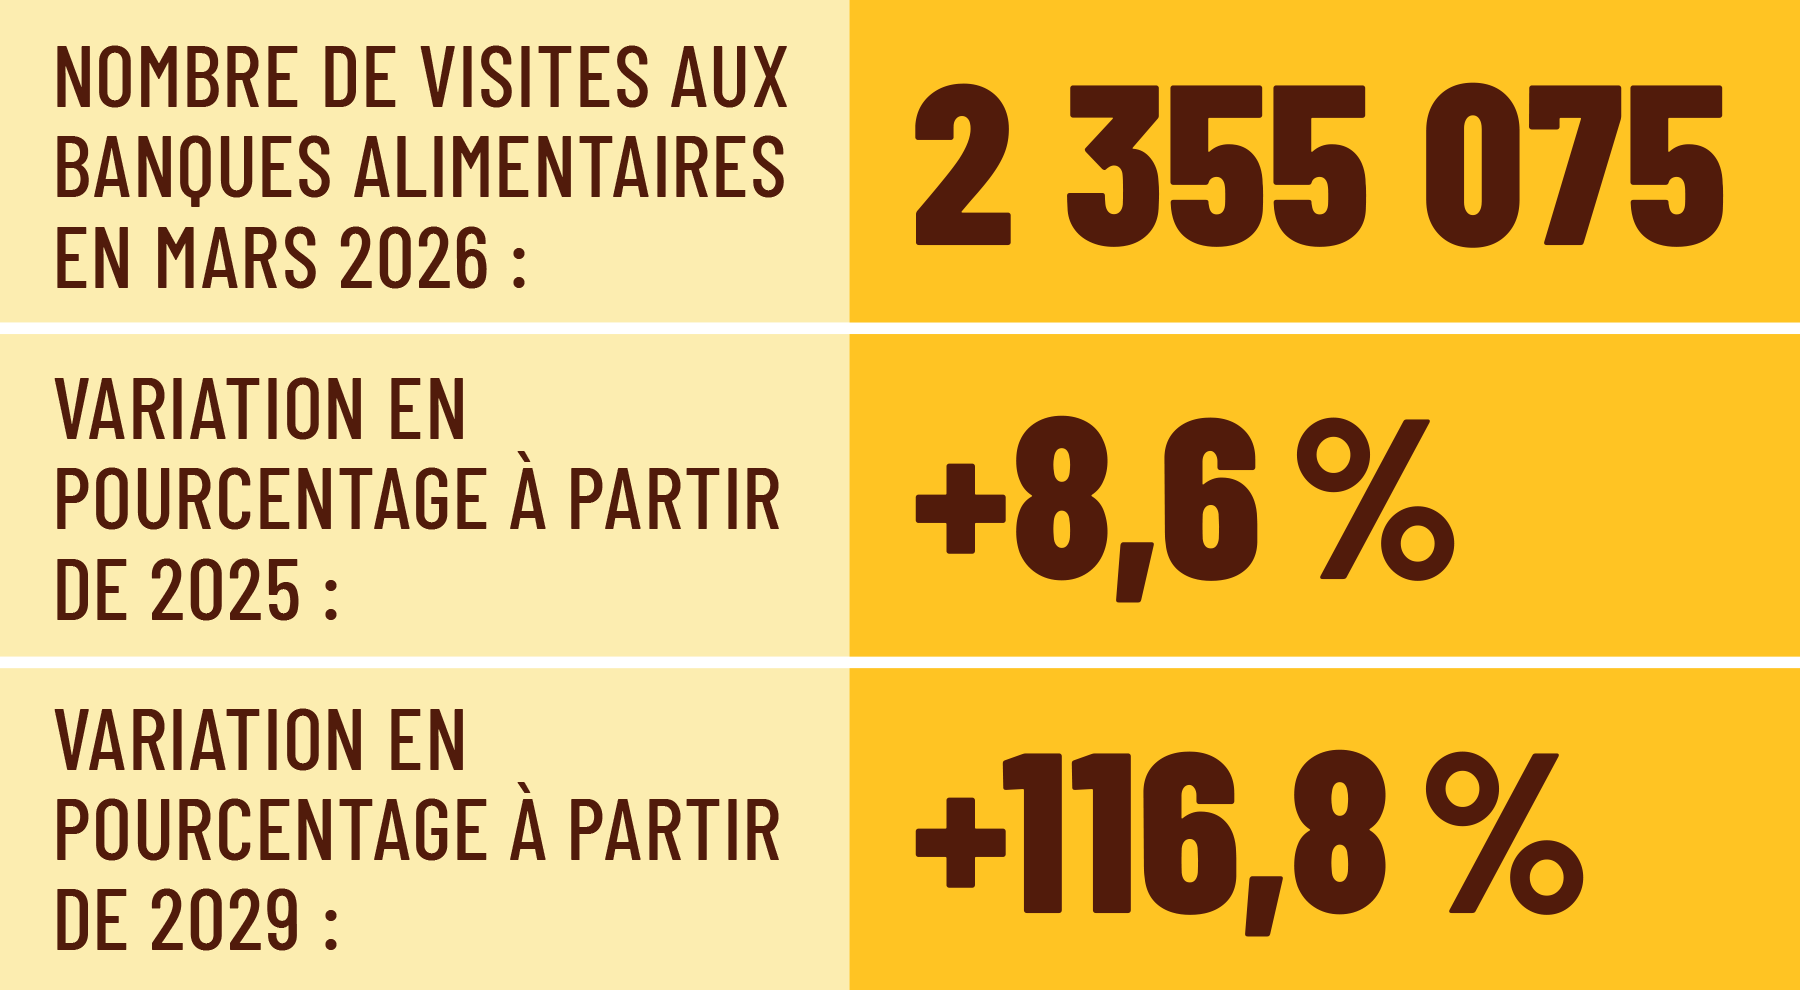
En mars 2026, les banques alimentaires canadiennes ont enregistré plus que 2,3 millions de visites, le nombre le plus élevé de leur histoire.
Le nombre de visites a dépassé le record de l’année dernière en raison du nombre croissant de personnes au Canada éprouvant des difficultés financières et de l’insécurité alimentaire.
Le recours aux banques alimentaires a plus que doublé depuis mars 2019 et est près de 9 % plus élevé qu’en 2025.
L’ampleur de la croissance des sept dernières années est sans précédent dans le réseau de banques alimentaires du Canada. Le recours aux banques alimentaires a augmenté de près de 117 % depuis 2019, et de près de 9 % au cours de la dernière année seulement. Cela exerce une pression croissante sur la capacité des banques alimentaires à fournir un soutien adéquat alors que la demande continue de dépasser les ressources disponibles.
Les enfants représentent le tiers de la clientèle des banques alimentaires.
Les enfants de moins de 18 ans continuent de représenter le tiers de la clientèle des banques alimentaires. Toutefois, compte tenu de la croissance du recours aux banques alimentaires depuis la période prépandémique, ce tiers représente maintenant près de 776 000 visites, soit une augmentation de plus de 400 000 visites par mois par rapport à il y a sept ans. De plus, la proportion de ménages à deux parents ayant des enfants de moins de 18 ans qui ont recours aux banques alimentaires a augmenté considérablement, passant de 18,8 % en 2019 à 20 % en 2026.
18 % des personnes qui ont recours aux banques alimentaires occupent un emploi qui constitue leur principale source de revenu, comparativement à 12 % en 2019.
La proportion de la clientèle des banques alimentaires dont la principale source de revenu est l’emploi continue d’augmenter. Ce groupe représente maintenant 17,9 % de la clientèle des banques alimentaires. Jusqu’en 2022, année où les effets de l’inflation rapide se sont fait sentir, ce groupe représentait généralement entre 10 % et 12 % de toute la clientèle. Cette année, l’incidence cumulative de l’inflation a davantage diminué le pouvoir d’achat des travailleuses et travailleurs, même lorsque les revenus sont supérieurs au seuil de pauvreté officiel.
Le loyer l’emporte sur la nourriture dans les ménages gagnant les revenus les plus faibles.
Le coût du logement accapare la majeure partie du revenu disponible des ménages à faible revenu. Les gens qui affichent les revenus les plus faibles, notamment les prestataires de l’aide sociale provinciale, dépensent en moyenne près de 60 % de leur revenu disponible pour le logement. En 2021, ce chiffre était de 49 %. Alors que les coûts non négociables du logement accaparent une proportion croissante du revenu disponible et que l’épargne diminue, les ménages à faible revenu sont confrontés à un risque accru d’insécurité alimentaire et de dépendance aux banques alimentaires.
Près de 72 % de la clientèle des banques alimentaires vit dans des logements locatifs.
Les locataires représentent 71,8 % de la clientèle des banques alimentaires, ce qui souligne le lien croissant entre l’abordabilité du logement et l’insécurité alimentaire. Comparativement aux autres personnes qui ont recours aux banques alimentaires, les locataires sont plus susceptibles d’être des personnes nouvellement arrivées au Canada, des membres de groupes racisées, des personnes en emploi ou des couples avec enfants. Alors que les loyers continuent de peser de plus en plus lourdement sur le budget des ménages, de plus en plus de locataires doivent se tourner vers les banques alimentaires pour joindre les deux bouts.
L’aide sociale provinciale, franchement insuffisante, demeure la source de revenu la plus courante des personnes qui ont recours aux banques alimentaires.
L’aide sociale provinciale, qui comprend à la fois l’aide sociale générale et les prestations d’invalidité provinciales, est la principale source de revenu de plus de 41 % de la clientèle des banques alimentaires. En raison des niveaux de revenu extrêmement faible et de la conception punitive des programmes d’aide sociale, les personnes qui ont recours aux banques alimentaires et qui reçoivent de l’aide sociale provinciale connaissent des niveaux très élevés d’insécurité alimentaire. Par conséquent, elles ont besoin de l’aide des banques alimentaires plus fréquemment et pendant de plus longues périodes.
| Canada: Principales conclusions du bilan-faim | 2026 |
|---|---|
| Nombre total de visites | 2 355 075 |
| Nombre total de visites (enfants) | 775 658 |
| Variation 2025 p/r 2026 (%) | + 8,7 % |
| Variation 2019 p/r 2026 (%) | + 116,8 % |
| Total des repas et collations | 3 606 171 |
| Nombre de banques alimentaires visées | 2 575 |
Catégories d’âge servies en pourcentage du total, par groupe d’âge
2026
| 0 à 2 ans (%) | 4.1 |
|---|---|
| 3 à 5 ans (%) | 5.3 |
| 6 à 11 ans (%) | 11.9 |
| 12 à 17 ans (%) | 11.2 |
| 18 à 30 ans (%) | 15.6 |
| 31 à 44 ans (%) | 22 |
| 45 à 64 ans (à) | 21 |
| 65 ans et plus (%) | 8.9 |
2025
| 0 à 2 ans (%) | 4.3 |
|---|---|
| 3 à 5 ans (%) | 5.7 |
| 6 à 11 ans (%) | 12.1 |
| 12 à 17 ans (%) | 10.9 |
| 18 à 30 ans (%) | 16.1 |
| 31 à 44 ans (%) | 22.4 |
| 45 à 64 ans (à) | 20.1 |
| 65 ans et plus (%) | 8.3 |
2019
| 0 à 2 ans (%) | 5.2 |
|---|---|
| 3 à 5 ans (%) | 6.1 |
| 6 à 11 ans (%) | 12.9 |
| 12 à 17 ans (%) | 9.9 |
| 18 à 30 ans (%) | 16.3 |
| 31 à 44 ans (%) | 20 |
| 45 à 64 ans (à) | 22.8 |
| 65 ans et plus (%) | 8.6 |
| 2026 | 2025 | 2019 | |
|---|---|---|---|
| 0 à 2 ans (%) | 4,1 | 4,3 | 5,2 |
| 3 à 5 ans (%) | 5,3 | 5,7 | 6,1 |
| 6 à 11 ans (%) | 11,9 | 12,1 | 12,9 |
| 12 à 17 ans (%) | 11,2 | 10,9 | 9,9 |
| 18 à 30 ans (%) | 15,6 | 16,1 | 16,3 |
| 31 à 44 ans (%) | 22,0 | 22,4 | 20,0 |
| 45 à 64 ans (%) | 21,0 | 20,1 | 22,8 |
| 65 ans et plus (%) | 8,9 | 8,3 | 6,8 |
| Enfants (%) | 32,5 | 33,0 | 34,1 |
| Personnes aînées (%) | 8,9 | 8,3 | 6,8 |
Principale source de revenu
2026
| Prestations d’aide sociale (%) | 26.9 |
|---|---|
| Prestations d’invalidité de soutien du revenu (%) | 13.8 |
| Revenu d’emploi (%) | 17.9 |
| Prestations de retraite (%) | 10.2 |
| Aucun revenu (%) | 16.6 |
| Autres revenus (%) | 9.2 |
| AE (%) | 2.6 |
| ACE (%) | 1.8 |
| Prêts étudiants (%) | 1 |
2025
| Prestations d’aide sociale (%) | 28.7 |
|---|---|
| Prestations d’invalidité de soutien du revenu (%) | 11.7 |
| Revenu d’emploi (%) | 19.4 |
| Prestations de retraite (%) | 9.2 |
| Aucun revenu (%) | 15.3 |
| Autres revenus (%) | 8 |
| AE (%) | 3.2 |
| ACE (%) | 2.6 |
| Prêts étudiants (%) | 1.9 |
2019
| Prestations d’aide sociale (%) | 40.1 |
|---|---|
| Prestations d’invalidité de soutien du revenu (%) | 17.3 |
| Revenu d’emploi (%) | 12.1 |
| Prestations de retraite (%) | 9 |
| Aucun revenu (%) | 7 |
| Autres revenus (%) | 6.7 |
| AE (%) | 3.3 |
| ACE (%) | 2.5 |
| Prêts étudiants (%) | 1.9 |
| 2026 | 2025 | 2019 | |
|---|---|---|---|
| Prestations d’aide sociale (%) | 26,9 | 28,7 | 40,1 |
| Prestations d’invalidité de soutien du revenu (%) | 13,8 | 11,7 | 17,3 |
| Revenu d’emploi (%) | 17,9 | 19,4 | 12,1 |
| Prestations de retraite (%) | 10,2 | 9,2 | 9,0 |
| Aucun revenu (%) | 16,6 | 15,3 | 7,0 |
| Autres revenus (%) | 9,2 | 8,0 | 6,7 |
| AE (%) | 2,6 | 3,2 | 3,3 |
| ACE (%) | 1,8 | 2,6 | 2,5 |
| Prêts étudiants (%) | 1,0 | 1,9 | 1,9 |
Type de ménage
2026
| % de familles biparentales | 20.1 |
|---|---|
| Familles monoparentales (%) | 17.4 |
| Couples sans enfants (%) | 7.7 |
| Adultes vivant seul·es (%) | 44.1 |
| Autres (%) | 10.6 |
2025
| % de familles biparentales | 23.1 |
|---|---|
| Familles monoparentales (%) | 17.5 |
| Couples sans enfants (%) | 8.8 |
| Adultes vivant seul·es (%) | 42.2 |
| Autres (%) | 8.3 |
2019
| % de familles biparentales | 18.8 |
|---|---|
| Familles monoparentales (%) | 18.3 |
| Couples sans enfants (%) | 9.8 |
| Adultes vivant seul·es (%) | 48.1 |
| Autres (%) | 5 |
| 2026 | 2025 | 2019 | |
|---|---|---|---|
| Familles biparentales (%) | 20,1 | 23,1 | 18,8 |
| Familles monoparentales (%) | 17,4 | 17,5 | 18,3 |
| Couples sans enfants (%) | 7,7 | 8,8 | 9,8 |
| Adultes vivant seul·es (%) | 44,1 | 42,2 | 48,1 |
| Autres (%) | 10,6 | 8,3 | 5,0 |
Type de logement
2026
| Loyer du marché (%) | 71.8 |
|---|---|
| Logement social (%) | 11.1 |
| Propriétaires (%) | 8 |
| Logement appartenant aux bandes (%) | 0.5 |
| Sans logement/hébergement temporaire (%) | 6.3 |
| Autres (%) | 2.2 |
2025
| Loyer du marché (%) | 70.4 |
|---|---|
| Logement social (%) | 12.6 |
| Propriétaires (%) | 7.5 |
| Logement appartenant aux bandes (%) | 0.9 |
| Sans logement/hébergement temporaire (%) | 6.3 |
| Autres (%) | 2.4 |
2019
| Loyer du marché (%) | 70.4 |
|---|---|
| Logement social (%) | 14.4 |
| Propriétaires (%) | 7.4 |
| Logement appartenant aux bandes (%) | 2 |
| Sans logement/hébergement temporaire (%) | 5.3 |
| Autres (%) | 0.6 |
| 2026 | 2025 | 2019 | |
|---|---|---|---|
| Loyer du marché (%) | 71,8 | 70,4 | 70,4 |
| Logement social (%) | 11,1 | 12,6 | 14,4 |
| Propriétaires (%) | 8,0 | 7,5 | 7,4 |
| Logement appartenant aux bandes (%) | 0,5 | 0,9 | 2,0 |
| Sans logement/hébergement temporaire (%) | 6,3 | 6,3 | 5,3 |
| Autres (%) | 2,2 | 2,4 | 0,6 |
1 « communautés racisées » renvoie aux répondant·es au sondage qui ont indiqué appartenir à une minorité visible, selon la définition qu’en donne la Loi sur l’équité en matière d’emploi. Cette question a initialement été incluse dans le sondage Bilan-Faim 2021.
Principales conclusions du Bilan-Faim : Résultats provinciaux
Principales conclusions du Bilan-Faim : Résultats provinciaux
| Nombre total de visites | Nombre total de visites (enfants) | Variation 2025 p/r 2026 (%) | Variation 2019 p/r 2026 (%) | Nombre de banques alimentaires visées | Nombre total des repas et collations offerts | |
|---|---|---|---|---|---|---|
| C.-B. | 250 505 | 75 753 | 14,0 | 100,9 | 129 | 132 277 |
| Alb. | 230 196 | 86 055 | 9,3 | 156,3 | 124 | 457 646 |
| Sask. | 61 859 | 24 015 | 11,8 | 66,2 | 39 | 114 264 |
| Man.1 | 71 127 | 27 065 | 9,5 | – | 113 | 285 723 |
| Ont. | 846 724 | 253 520 | 10,9 | 149,3 | 553 | 740 237 |
| Qué.2 | 785 889 | 274 193 | 5,3 | 127,7 | 491 | 1 708 659 |
| N.-B. | 35 832 | 12 026 | 10,8 | 60,9 | 63 | 56 950 |
| N.-É. | 46 627 | 14 798 | 7,4 | 81,9 | 106 | 74 856 |
| Î.-P.-É. | 5 125 | 1 678 | -4,2 | 73,2 | 9 | 6 957 |
| T.-N.-L. | 14 971 | 4 456 | -2,9 | 39,9 | 64 | 25 188 |
| Yn | 2 543 | 715 | 24,2 | 131,4 | 2 | – |
| T.N.-O./Nt3 | 3 677 | 1 383 | 29,1 | – | 10 | 3 414 |
| Catégories d’âge servies en pourcentage du total, par groupe d’âge | 0 à 2 ans (%) | 3 à 5 ans (%) | 6 à 11 ans (%) | 12 à 17 ans (%) | 18 à 30 ans (%) | 31 à 44 ans (%) | 45 à 64 ans (%) | 65 ans et plus (%) | Enfants (%) | Nombre de banques alimentaires visées |
|---|---|---|---|---|---|---|---|---|---|---|
| C.-B. | 3,8 | 4,2 | 10,9 | 11,4 | 14,1 | 22,6 | 22,4 | 10,6 | 30,3 | 112 |
| Alb. | 4,2 | 5,1 | 12,8 | 12,0 | 16,6 | 24,7 | 18,5 | 6,1 | 34,2 | 91 |
| Sask. | 4,4 | 6,1 | 14,0 | 13,3 | 16,0 | 22,4 | 18,5 | 5,3 | 37,8 | 29 |
| Man. | 4,9 | 5,6 | 13,5 | 11,3 | 13,5 | 21,8 | 17,8 | 11,6 | 35,3 | 112 |
| Ont. | 3,8 | 4,8 | 11,4 | 11,3 | 16,6 | 21,0 | 21,4 | 9,6 | 31,4 | 521 |
| Qué. | 4,9 | 7,1 | 12,1 | 9,9 | 13,4 | 22,5 | 21,2 | 9,0 | 34,0 | 636 |
| N.-B. | 4,0 | 5,4 | 12,9 | 11,3 | 15,4 | 22,7 | 22,0 | 6,3 | 33,6 | 56 |
| N.-É. | 3,6 | 4,9 | 12,3 | 11,9 | 16,9 | 21,3 | 21,4 | 7,6 | 32,8 | 89 |
| Î.-P.-É. | 4,1 | 4,5 | 12,5 | 11,8 | 15,6 | 25,7 | 19,4 | 6,3 | 32,9 | 8 |
| T.-N.-L. | 2,9 | 4,3 | 11,2 | 10,9 | 13,2 | 23,5 | 27,0 | 7,1 | 29,3 | 42 |
| Yn | 3,4 | 4,7 | 8,5 | 11,4 | 13,7 | 23,9 | 26,8 | 7,7 | 28,0 | 2 |
| T.N.-O./Nt4 | 3,3 | 5,0 | 13,2 | 12,1 | 12,5 | 19,4 | 27,9 | 6,6 | 33,6 | 1 |
| Type de ménage | Familles monoparentales (%) | Familles biparentales (%) | Couples sans enfants (%) | Adultes vivant seul·es (%) | Autres ménages (%) | Nombre de banques alimentaires visées |
|---|---|---|---|---|---|---|
| C.-B. | 14,1 | 19,0 | 10,5 | 49,4 | 7,2 | 112 |
| Alb. | 21,0 | 22,1 | 7,5 | 38,6 | 10,8 | 106 |
| Sask. | 22,9 | 21,9 | 7,0 | 38,9 | 9,4 | 34 |
| Man. | 20,0 | 18,4 | 5,6 | 47,5 | 8,5 | 112 |
| Ont. | 16,6 | 20,7 | 7,3 | 42,8 | 12,6 | 541 |
| Qué. | 18,1 | 19,9 | 7,6 | 44,9 | 9,4 | 636 |
| N.-B. | 17,8 | 19,5 | 8,2 | 46,1 | 8,4 | 61 |
| N.-É. | 17,0 | 17,9 | 6,6 | 48,5 | 10,1 | 99 |
| Î.-P.-É. | 15,0 | 24,5 | 7,0 | 44,0 | 9,5 | 9 |
| T.-N.-L. | 24,7 | 12,4 | 10,5 | 46,2 | 6,1 | 48 |
| Yn | 18,0 | 11,8 | 4,1 | 57,8 | 8,2 | 2 |
| T.N.-O./Nt4 | 23,8 | 18,6 | 6,3 | 43,5 | 7,8 | 2 |
| Source de revenu | Revenu d’emploi (%) | Assurance-emploi fédérale (%) | Prestations d’aide sociale (%) | Prestations d’invalidité provinciales (%) | Revenu de retraite (%) | Bourses et prêts étudiants (%) | ACE (%) | Aucun revenu (%) | Autres revenus (%) | Nombre de banques alimentaires visées |
|---|---|---|---|---|---|---|---|---|---|---|
| C.-B. | 21,4 | 3,0 | 19,5 | 18,2 | 12,2 | 0,2 | 1,7 | 14,1 | 9,7 | 120 |
| Alb. | 17.2 | 3,0 | 14,4 | 11,1 | 7,5 | 1,0 | 6,5 | 29,1 | 10,1 | 102 |
| Sask. | 21,3 | 2,4 | 36,1 | 5,7 | 7,3 | 1,0 | 2,6 | 12,5 | 11,1 | 34 |
| Man. | 20,2 | 3,2 | 27,9 | 13,1 | 7,4 | 0,7 | 1,1 | 16,8 | 9,6 | 112 |
| Ont. | 15,0 | 1,9 | 19,9 | 18,9 | 10,0 | 1,0 | 0,6 | 20,3 | 12,5 | 539 |
| Qué. | 21,6 | 3,4 | 46,8 | 2,8 | 11,9 | 1,8 | 2,7 | 7,3 | 1,6 | 547 |
| N.-B. | 20,0 | 4,0 | 39,7 | 4,8 | 9,8 | 0,4 | 5,7 | 9,7 | 6,0 | 60 |
| N.-É. | 22,9 | 4,5 | 30,4 | 11,3 | 11,1 | 0,9 | 0,7 | 12,0 | 6,4 | 98 |
| Î.-P.-É. | 33,4 | 5,5 | 22,4 | 5,1 | 4,9 | 0,2 | 1,0 | 19,3 | 8,3 | 9 |
| T.-N.-L. | 8,4 | 3,8 | 41,7 | 2,3 | 7,5 | 0,3 | 1,3 | 9,5 | 25,2 | 44 |
| Yn | 11,9 | 3,6 | 37,8 | 2,8 | 4,5 | 1,2 | 0,3 | 20,9 | 16,9 | 2 |
| T.N.-O./Nt4 | 17,7 | 2,0 | 14,6 | 3,0 | 5,6 | 0,5 | 8,6 | 31,8 | 16,2 | 2 |
| Type de logement | Propriétaires (%) | Locataires de logements locatifs (%) | Locataires de logements sociaux (%) | Logement appartenant aux bandes (%) | Sans logement ou hébergement temporaire (%) | Autre situation de logement (%) | Nombre de banques alimentaires visées |
|---|---|---|---|---|---|---|---|
| C.-B. | 8 9 | 74,4 | 5,6 | 0,6 | 7,7 | 2,7 | 118 |
| Alb. | 10,3 | 74,1 | 4,8 | 1,9 | 6,6 | 2,3 | 104 |
| Sask. | 7,7 | 72,9 | 9,0 | 2,1 | 6,1 | 2,3 | 34 |
| Man. | 22,4 | 45,4 | 8,4 | 1,9 | 16,9 | 5,1 | 112 |
| Ont. | 5,7 | 73,0 | 12,1 | 0,0 | 6,8 | 2,4 | 526 |
| Qué. | 9,1 | 70,8 | 14,1 | 0,3 | 4,2 | 1,5 | .544 |
| N.-B. | 14,3 | 67,2 | 10,9 | 0,8 | 5,6 | 1,3 | 60 |
| N.-É. | 13,1 | 67,7 | 8,2 | 2,0 | 7,1 | 1,7 | 95 |
| Î.-P.-É. | 8,9 | 62,5 | 23,8 | 0,0 | 3,2 | 1,6 | 9 |
| T.-N.-L. | 10,0 | 62,6 | 21,8 | 0,0 | 4,5 | 1,2 | 44 |
| Yn | 8,0 | 52,0 | 24,0 | 0,0 | 12,7 | 3,3 | 2 |
| T.N.-O./Nt4 | 5,7 | 34,6 | 43,1 | 0,0 | 14,2 | 2,4 | 2 |
1 Comparaison par rapport à 2019 non accessible en raison des changements apportés à la structure du réseau provincial et aux méthodes de collecte de données. Par rapport à 2021, le Manitoba a affiché une augmentation de 115,6 %.
2 Les changements apportés aux méthodes de collecte des données au Québec ont eu une incidence sur l’exhaustivité des données pour cette période de déclaration. Pour tenir compte de l’information manquante, les projections ont été appliquées conformément à la méthodologie décrite dans la section Méthodologie.
3 La comparaison avec les années précédentes n’est pas possible pour le Nunavut et les Territoires du Nord-Ouest en raison des changements apportés à la méthode d’estimation des données.
4 Données insuffisantes. Les conclusions pourraient ne pas représenter l’ensemble des territoires pour cette année.
Lutter pour rester à flot
« À notre emplacement, l’augmentation des visites cette année est attribuable à une combinaison de pressions économiques plutôt qu’à un seul facteur. […] Il s’agit moins d’un événement unique que d’un système où les revenus ne suivent pas le coût réel de la vie, ce qui fait en sorte qu’un plus grand nombre de personnes dépendent d’un soutien alimentaire d’urgence. »
Répondant·e au sondage, Saskatchewan
Une proportion croissante de la population canadienne traverse une crise prolongée de l’abordabilité qui impose des choix difficiles et érode la capacité des ménages à faire face à d’éventuels chocs financiers. Selon Statistique Canada, la proportion de ménages qui déclare avoir de la difficulté à assumer des dépenses essentielles comme le logement, la nourriture et le transport a plus que doublé en quatre ans, passant de 19 % à l’été 2021 à 39 % au printemps 2025.[1]
Figure 1 : Pourcentage de Canadien·es de 15 ans et plus ayant déclaré avoir eu de la difficulté à répondre à leurs besoins financiers, 2021-2025
Source des données : Pinault, Lauren et Helen Foran. 2026. « Étirer chaque dollar : une analyse chronologique des difficultés financières et de la qualité de vie ». Regards sur la société canadienne. Avril. Statistique Canada, no 75-006-X au catalogue, graphique 1.
Cette crise de l’abordabilité explique l’augmentation continue du recours aux banques alimentaires qui se reflète dans les résultats du Bilan-Faim de cette année.
Alors que les pressions sur l’abordabilité persistent et que de nombreux ménages épuisent leurs économies, accumulent des dettes et perdent la capacité à absorber des dépenses imprévues, de plus en plus de gens sont poussés vers les banques alimentaires pour rester à flot. Les difficultés économiques demeurent généralisées et la demande continue de croître avec peu de signes d’assouplissement dans un avenir proche.
Pressions sur l’abordabilité et érosion de la résilience financière
« En mars 2026, nous avons servi un nombre record de personnes. Nous constatons que les familles utilisent nos services plus que tout autre groupe de personnes, et elles nous disent que les coûts du logement, de la nourriture et du carburant sont si élevés qu’il ne leur reste plus d’argent pour la nourriture. »
Répondant·e au sondage, Ontario
Les expériences rapportées par les banques alimentaires se reflètent dans des indicateurs économiques plus généraux. Depuis 2021, le coût des produits essentiels a considérablement augmenté, ce qui exerce une pression croissante sur le budget des ménages, en particulier chez ceux qui ont les revenus les plus faibles. Depuis 2021, l’indice des prix à la consommation (IPC) a augmenté de plus de 21 %. Les coûts des aliments, du logement et des transports ont augmenté de 30 %, de 28 % et de près de 24 %, respectivement.2
Figure 2 : Augmentation cumulative de l’indice des prix à la consommation par composante majeure, de janvier 2021 à mars 2026
Source des données : Statistique Canada. (20 avril 2026). Tableau 18-10-0004-01 Indice des prix à la consommation mensuel, non désaisonnalisé. https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1810000401&request_locale=fr
Graphique adapté de Statistique Canada, De la recherche aux connaissances : l’abordabilité et l’inégalité en perspective, publié le 22 janvier 2025 https://www150.statcan.gc.ca/n1/pub/11-631-x/11-631-x2025001-fra.htm. Graphique 1 : Augmentation cumulative de l’indice des prix à la consommation par composante majeure, de janvier 2021 à octobre 2024.
« Plusieurs membres de notre clientèle consacrent maintenant entre 60 et 90 % de leur revenu au loyer, ce qui laisse très peu de place à la nourriture ou à d’autres produits essentiels. La hausse des prix des aliments et l’inflation continuent de dépasser la croissance des salaires, ce qui rend plus difficile l’achat des aliments de base pour les personnes et les familles. »
Répondant·e au sondage, Nouvelle-Écosse
Les salaires horaires et la rémunération hebdomadaire moyenne ont augmenté entre 21 % et 23 % respectivement depuis 2021, mais ces augmentations sont inférieures à celles des coûts des besoins essentiels (comme la nourriture et le logement), ce qui a érodé le pouvoir d’achat de nombreux ménages malgré d’éventuels gains en matière de revenus.3
« L’augmentation du nombre des visites [chez nous] est en grande partie attribuable au coût de la vie dans l’ensemble, et plus particulièrement à l’épicerie, au logement, au carburant et aux services publics. Nous constatons également une augmentation du nombre de personnes dont les salaires ne correspondent pas au coût de la vie. »
Répondant·e au sondage, Alberta
Pour les ménages aux revenus les plus faibles, l’impact de l’inflation des coûts du logement et ds aliments a été particulièrement grave. La part du revenu disponible consacrée au logement est passée de 49 % en 2021 à 57 % en 2025. Lorsque les coûts de la nourriture et des transport sont inclus, les dépenses essentielles ont représenté 112 % du revenu disponible en 2025, contre 91 % à peine quatre ans plus tôt.4
Figure 3 : Part en pourcentage du revenu disponible pour les produits essentiels dans le quintile de revenu le plus bas, T1 de 2021 par rapport au T4 de 2025.
Part du revenu disponible (%)
T1 de 2021
T4 de 2025
Source des données : Adapté du Conseil d’action sur l’abordabilité (12 décembre 2023). Allocation pour l’épicerie et les besoins de base : Aider les personnes à faible revenu à combler leurs nécessités quotidiennes. Figure 1. IRPP. https://irpp.org/fr/research-studies/allocation-pour-epicerie-et-les-besoins-de-base/. Chiffres actualisés calculés à partir des données de Statistique Canada. (13 avril 2026). Tableau 36-10-0662-01, Comptes économiques répartis pour le secteur des ménages, revenu, consommation et épargne, par caractéristique, trimestrielle (x 1 000 000). https://doi.org/10.25318/3610066201-fra
« De nombreux ménages ont des niveaux d’endettement plus élevés et éprouvent un épuisement financier après de longues périodes de pression économique. »
Répondant·e au sondage, Colombie-Britannique
Alors que les besoins essentiels comme le logement, la nourriture et le transport représentent une part croissante du revenu disponible des ménages, il est de plus en plus difficile de constituer un coussin financier contre des chocs futurs. Le tiers des personnes qui éprouvent des difficultés financières ont puisé dans leurs épargnes ou ont utilisé d’autres stratégies, comme s’endetter davantage ou utiliser le crédit pour payer leurs dépenses quotidiennes.5
Les stratégies visant à gérer des dépenses supérieures au revenu disponible – des pratiques connues sous le nom de « désépargne » – ont entraîné une augmentation du déficit chez les personnes aux revenus les plus faibles.
Sur une période de cinq ans, les ménages du quintile de revenu le plus bas ont vu leur désépargne annuelle moyenne passer de - 6 473 $ en 2020 à près de - 11 000 $ au quatrième trimestre de 2025. Le deuxième quintile de revenu le plus bas a également connu une baisse notable au cours de la même période, passant de - 2 229 $ en 2020 à - 5 523 $ à la fin de 2025.6
Source des données : Statistique Canada. (13 avril 2026). Statistique Canada, Comptes économiques répartis pour le secteur des ménages, revenu, consommation et épargne, tableau 36-10-0662-01. Graphique adapté de Statistique Canada, De la recherche aux connaissances : l’abordabilité et l’inégalité en perspective, publié le 22 janvier 2025 https://www150.statcan.gc.ca/n1/pub/11-631-x/11-631-x2025001-fra.htm. Graphique 4 : Épargne nette moyenne des ménages, selon le quintile de revenu.
L’érosion constante de l’épargne et le besoin croissant de s’endetter expliquent pourquoi le recours aux banques alimentaires continue d’augmenter. Pour de nombreux ménages, les banques alimentaires ne sont pas la première solution aux difficultés financières, mais plutôt un soutien demandé après l’épuisement des économies, l’accumulation des dettes et l’épuisement d’autres stratégies pour joindre les deux bouts.
Logement inabordable, faim grandissante
« Au-delà du coût des aliments, le logement est, pour le dire simplement, inabordable. La valeur des propriétés et les taux de location ont monté en flèche au cours de la dernière décennie, tandis que les primes d’assurance ont augmenté considérablement en raison de l’instabilité climatique. Les coûts des services publics, les factures d’énergie et les services essentiels ont également augmenté. En même temps, les possibilités d’emploi sont devenues moins stables. Certains résidents ont été mis à pied ou ont de la difficulté à obtenir un emploi stable. »
Répondant·e au sondage, Colombie-Britannique
Comme les coûts du logement représentent maintenant près de 60 % du revenu disponible des ménages aux revenus les plus faibles et que les marges financières continuent de s’éroder, il reste moins d’argent pour la nourriture et les autres besoins essentiels. Cela augmente la probabilité d’insécurité alimentaire et de recours aux banques alimentaires.
Le gouvernement du Canada considère généralement que le logement est abordable lorsqu’un ménage consacre moins de 30 % de son revenu brut aux frais de logement.7 Les ménages qui dépensent plus de 30 % sont généralement considérés comme ayant un logement inabordable et ayant des besoins impérieux en matière de logement, tandis que ceux qui dépensent 50 % ou plus sont souvent considérés comme présentant un risque accru d’instabilité du logement et d’itinérance.8
La relation entre l’abordabilité du logement et l’insécurité alimentaire est particulièrement frappante. Dans un sondage national commandé par Banques alimentaires Canada, on a constaté que près de deux fois plus de ménages en situation d’insécurité alimentaire consacraient au moins 30 % de leur revenu au loyer ou à l’hypothèque que de ménages en situation de sécurité alimentaire.9 Comme le montre la figure 5, 62 % des ménages en situation d’insécurité alimentaire consacraient au moins 30 % de leur revenu au logement, comparativement à 32 % des ménages en situation d’insécurité alimentaire. L’écart se creuse parmi les ménages aux prises avec une grave inabordabilité du logement : 30 % des ménages en situation d’insécurité alimentaire consacraient 50 % ou plus de leur revenu au logement, comparativement à seulement 9 % des ménages en situation de sécurité alimentaire.
Figure 5 : Pourcentage des répondant·es qui consacrent 30 % ou plus et 50 % ou plus du revenu du ménage au loyer ou à l’hypothèque, ménages en situation de sécurité alimentaire p/r ménages en situation d’insécurité alimentaire
30 % ou plus du revenu consacré au loyer ou à l’hypothèque
50 % ou plus du revenu consacré au loyer ou à l’hypothèque
Source des données : Banques alimentaires Canada – Fiche de rendement sur la pauvreté. Mars 2026, N = 6 820.
Voir au-delà du seuil de pauvreté : comprendre l’insécurité alimentaire et le recours aux banques alimentaires
« L’insécurité alimentaire semble toucher une grande partie de la communauté. »
Répondant·e au sondage, Ontario
L’insécurité alimentaire et le recours aux banques alimentaires sont étroitement liés. Alors que l’insécurité alimentaire a augmenté partout au Canada au cours des dernières années, les banques alimentaires ont connu une demande sans précédent. En 2025, environ dix millions de personnes, soit 24 % de la population canadienne, vivaient dans des ménages qui éprouvaient un certain degré d’insécurité alimentaire,10 qu’on définit comme un accès insuffisant ou non garanti aux aliments en raison de contraintes financières. Il s’agit d’une augmentation d’environ 3,6 millions par rapport à 2019.11
Le nombre de personnes en situation d’insécurité alimentaire grave, ce qui comprend la pratique consistant à sauter des repas, une consommation d’aliments réduite et le manque de nourriture pendant une ou plusieurs journées entières en raison d’une insuffisance de ressources financières, a doublé, passant de 1 325 700 en 2019 à 2 653 900 en 2025.12
Bien que l’insécurité alimentaire ait fortement grimpé, le taux de pauvreté officiel du Canada a augmenté de façon plus modeste. Si l’on se fie à la mesure du panier de consommation (MPC), la mesure officielle de la pauvreté au Canada, 11 % de la population vivait dans la pauvreté en 2025, comparativement à 7 % en 2020.13 Cela représente environ 4,5 millions de personnes. En revanche, l’insécurité alimentaire a augmenté beaucoup plus rapidement et reflète de plus près la croissance du recours aux banques alimentaires observée au cours de la même période.
Cette différence s’explique notamment par le fait que la MPC se concentre principalement sur le revenu du ménage par rapport au coût d’un panier prédéterminé de biens et de services.14 Toutefois, l’insécurité alimentaire est influencée par un plus large éventail de facteurs qui influent sur la capacité quotidienne d’un ménage à se payer de la nourriture.
Ces facteurs sont nombreux et peuvent inclure les économies ou les dettes du ménage, le fait d’avoir récemment emménagé dans un nouvel appartement de location et de payer un loyer supérieur à la moyenne ou le fait d’être en situation de handicap ou de s’occuper d’une personne en situation de handicap.
L’insécurité alimentaire et la pauvreté demeurent des indicateurs importants du bien-être économique et aident à cerner les lacunes dans les politiques et les mesures de soutien existantes. Toutefois, l’insécurité alimentaire est façonnée par un plus large éventail de facteurs que le revenu, ce qui donne à penser que de nombreux ménages éprouvent des difficultés importantes qui pourraient ne pas être entièrement prises en compte par les mesures de la pauvreté fondées sur le revenu.15
En vedette : Les répercussions de l’insécurité alimentaire à l’échelle de la société
L’insécurité alimentaire limite l’accès à des aliments adéquats, sûrs et nutritifs et est fortement associée à des inégalités sociales et structurelles plus vastes. Au-delà de la faim immédiate, l’insécurité alimentaire a de vastes répercussions sur la santé, l’éducation et la participation au marché du travail. Des études ont établi un lien entre l’insécurité alimentaire et l’augmentation des coûts des soins de santé et un éventail de résultats défavorables en matière de santé physique et mentale, ce qui a des répercussions sur le niveau de scolarité, la participation sur le marché du travail et le bien-être général.16
Au niveau des systèmes, ces répercussions contribuent à accroître l’utilisation des services de santé, à réduire la productivité et à accroître la demande de services sociaux et de soutien. Il est essentiel de comprendre ces répercussions plus vastes, car les conséquences de l’insécurité alimentaire vont bien au-delà de la faim et touchent les personnes, les communautés et les systèmes publics.
Ces répercussions plus vastes ont également été reflétées dans l’étude de recherche-action participative de Banques alimentaires Canada portant sur les expériences d’insécurité alimentaire.17 Les participant·es ont décrit l’insécurité alimentaire comme une expérience cyclique et cumulative dans laquelle les difficultés financières, la mauvaise santé et la réduction de la participation au travail, à l’éducation et à la vie communautaire se sont renforcées au fil du temps.
L’analyse des variables de l’Enquête sur la santé dans les collectivités canadiennes (ESCC) permet de constater les répercussions cumulatives plus vastes de l’insécurité alimentaire. L’ESCC est une enquête à grande échelle menée par Statistique Canada auprès de la population canadienne et comprend des indicateurs qui évaluent l’état de santé, les niveaux d’insécurité alimentaire et le bien-être général.
L’analyse des données de l’ESCC illustre à quel point l’insécurité alimentaire est étroitement liée à une gamme de facteurs en matière de bien-être. Les personnes en situation d’insécurité alimentaire étaient beaucoup plus susceptibles de considérer leur santé mentale et physique comme médiocre ou passable, et de déclarer des niveaux élevés de stress et un faible sentiment d’appartenance à leur communauté que les personnes en situation de sécurité alimentaire.
Figure 6 : Indicateurs clés de l’ESCC, situation de sécurité alimentaire p/r situation d’insécurité alimentaire
En situation de sécurité alimentaire
En situation d’insécurité alimentaire
Source des données : Enquête sur la santé dans les collectivités canadiennes : Fichier de microdonnées à grande diffusion, 2022.
Santé mentale, insécurité alimentaire et recours aux banques alimentaires
Le lien entre l’insécurité alimentaire et la santé mentale est bien documenté.18 Les banques alimentaires du pays ont souligné que les problèmes de santé mentale recoupent souvent la pauvreté, l’instabilité du logement et l’accès inadéquat aux mesures de soutien, ce qui aggrave les obstacles pour les personnes en situation d’insécurité alimentaire.
« [L’une des raisons qui contribuent à l’augmentation du nombre de visites cette année est] les problèmes de santé mentale et de toxicomanie, qui créent des obstacles à la stabilité de l’emploi, du revenu et du logement. »
Répondant·e au sondage, Nouvelle-Écosse
Les personnes aux prises avec des problèmes de santé mentale ont de la difficulté et ne peuvent même pas se permettre de quitter leur domicile.
Répondant·e au sondage, Terre-Neuve-et-Labrador
Comme l’insécurité alimentaire et les problèmes de santé mentale sont de plus en plus répandus depuis la pandémie,19 les banques alimentaires reconnaissent la nécessité d’un meilleur accès au soutien en santé mentale. En 2026, 62 % des répondant·es ont indiqué que l’amélioration des services de santé mentale était l’une des principales priorités stratégiques pour réduire la faim dans leur communauté, comparativement à 50 % en 2019.
Les résultats de la fiche de rendement sur la pauvreté de Banques alimentaires Canada ont révélé que les personnes qui ont déclaré souffrir d’insécurité alimentaire étaient plus susceptibles que celles qui se disent en situation de sécurité alimentaire de considérer que leur santé mentale a une incidence sur leur emploi et leur stabilité financière.
Figure 7: Mesure dans laquelle la ou le répondant·e est d’accord pour dire que sa santé mentale a une incidence sur sa capacité à trouver du travail, travailler efficacement et gérer ses finances
En situation de sécurité alimentaire
En situation d’insécurité alimentaire
Source des données : Banques alimentaires Canada – Fiche de rendement sur la pauvreté. Mars 2026, N = 6 820 Q : Ma santé mentale a une incidence sur ma capacité à trouver du travail, à travailler efficacement et à gérer mes finances.
« [L’insécurité alimentaire] est grave pour la santé mentale… J’ai souffert de dépression et d’anxiété à cause de ça. »
Citation d’un·e participant·e
« [L’insécurité alimentaire représente] une véritable perte d’espoir. »
Citation d’un·e participant·e
« Je ressens tellement la fatigue… je dois me battre pour survivre. »
Citation d’un·e participant·e
Les personnes qui ont recours aux banques alimentaires et d’autres personnes qui vivent de l’insécurité alimentaire décrivent souvent les conséquences émotionnelles et mentales de la difficulté à se payer de la nourriture. Les participant·es à l’étude de recherche-action participative de Banques alimentaires Canada ont décrit le stress chronique et l’anxiété qui étaient souvent liés aux tensions financières continues et à l’incertitude entourant la satisfaction des besoins de base. Plusieurs participant·es ont indiqué se sentir dépassé·es par la pression constante de gérer des ressources limitées et de faire des compromis difficiles au quotidien.
Les participant·es ont affirmé ressentir de la honte et de la stigmatisation, particulièrement en demandant de l’aide ou en ayant recours à des soutiens comme les banques alimentaires. Ces réactions émotionnelles étaient souvent aggravées par des perceptions sociétales et des croyances intériorisées sur l’autosuffisance et la réussite.
La nature continue de l’insécurité alimentaire a contribué au sentiment d’être coincé·e et d’avoir peu d’occasions d’améliorer sa situation. Les participant·es ont parlé d’épuisement émotionnel et d’un sentiment croissant de désespoir. Cette charge émotionnelle recoupait souvent des problèmes de santé physique et nuisait à la capacité des participant·es à faire face aux exigences de la vie quotidienne. Alors que l’insécurité alimentaire continue d’augmenter partout au Canada, ces répercussions sont de plus en plus ressenties non seulement par les ménages touchés, mais aussi par les communautés et les systèmes publics dans leur ensemble.
Analyser les liens entre l’insécurité alimentaire et une santé mentale perçue comme mauvaise
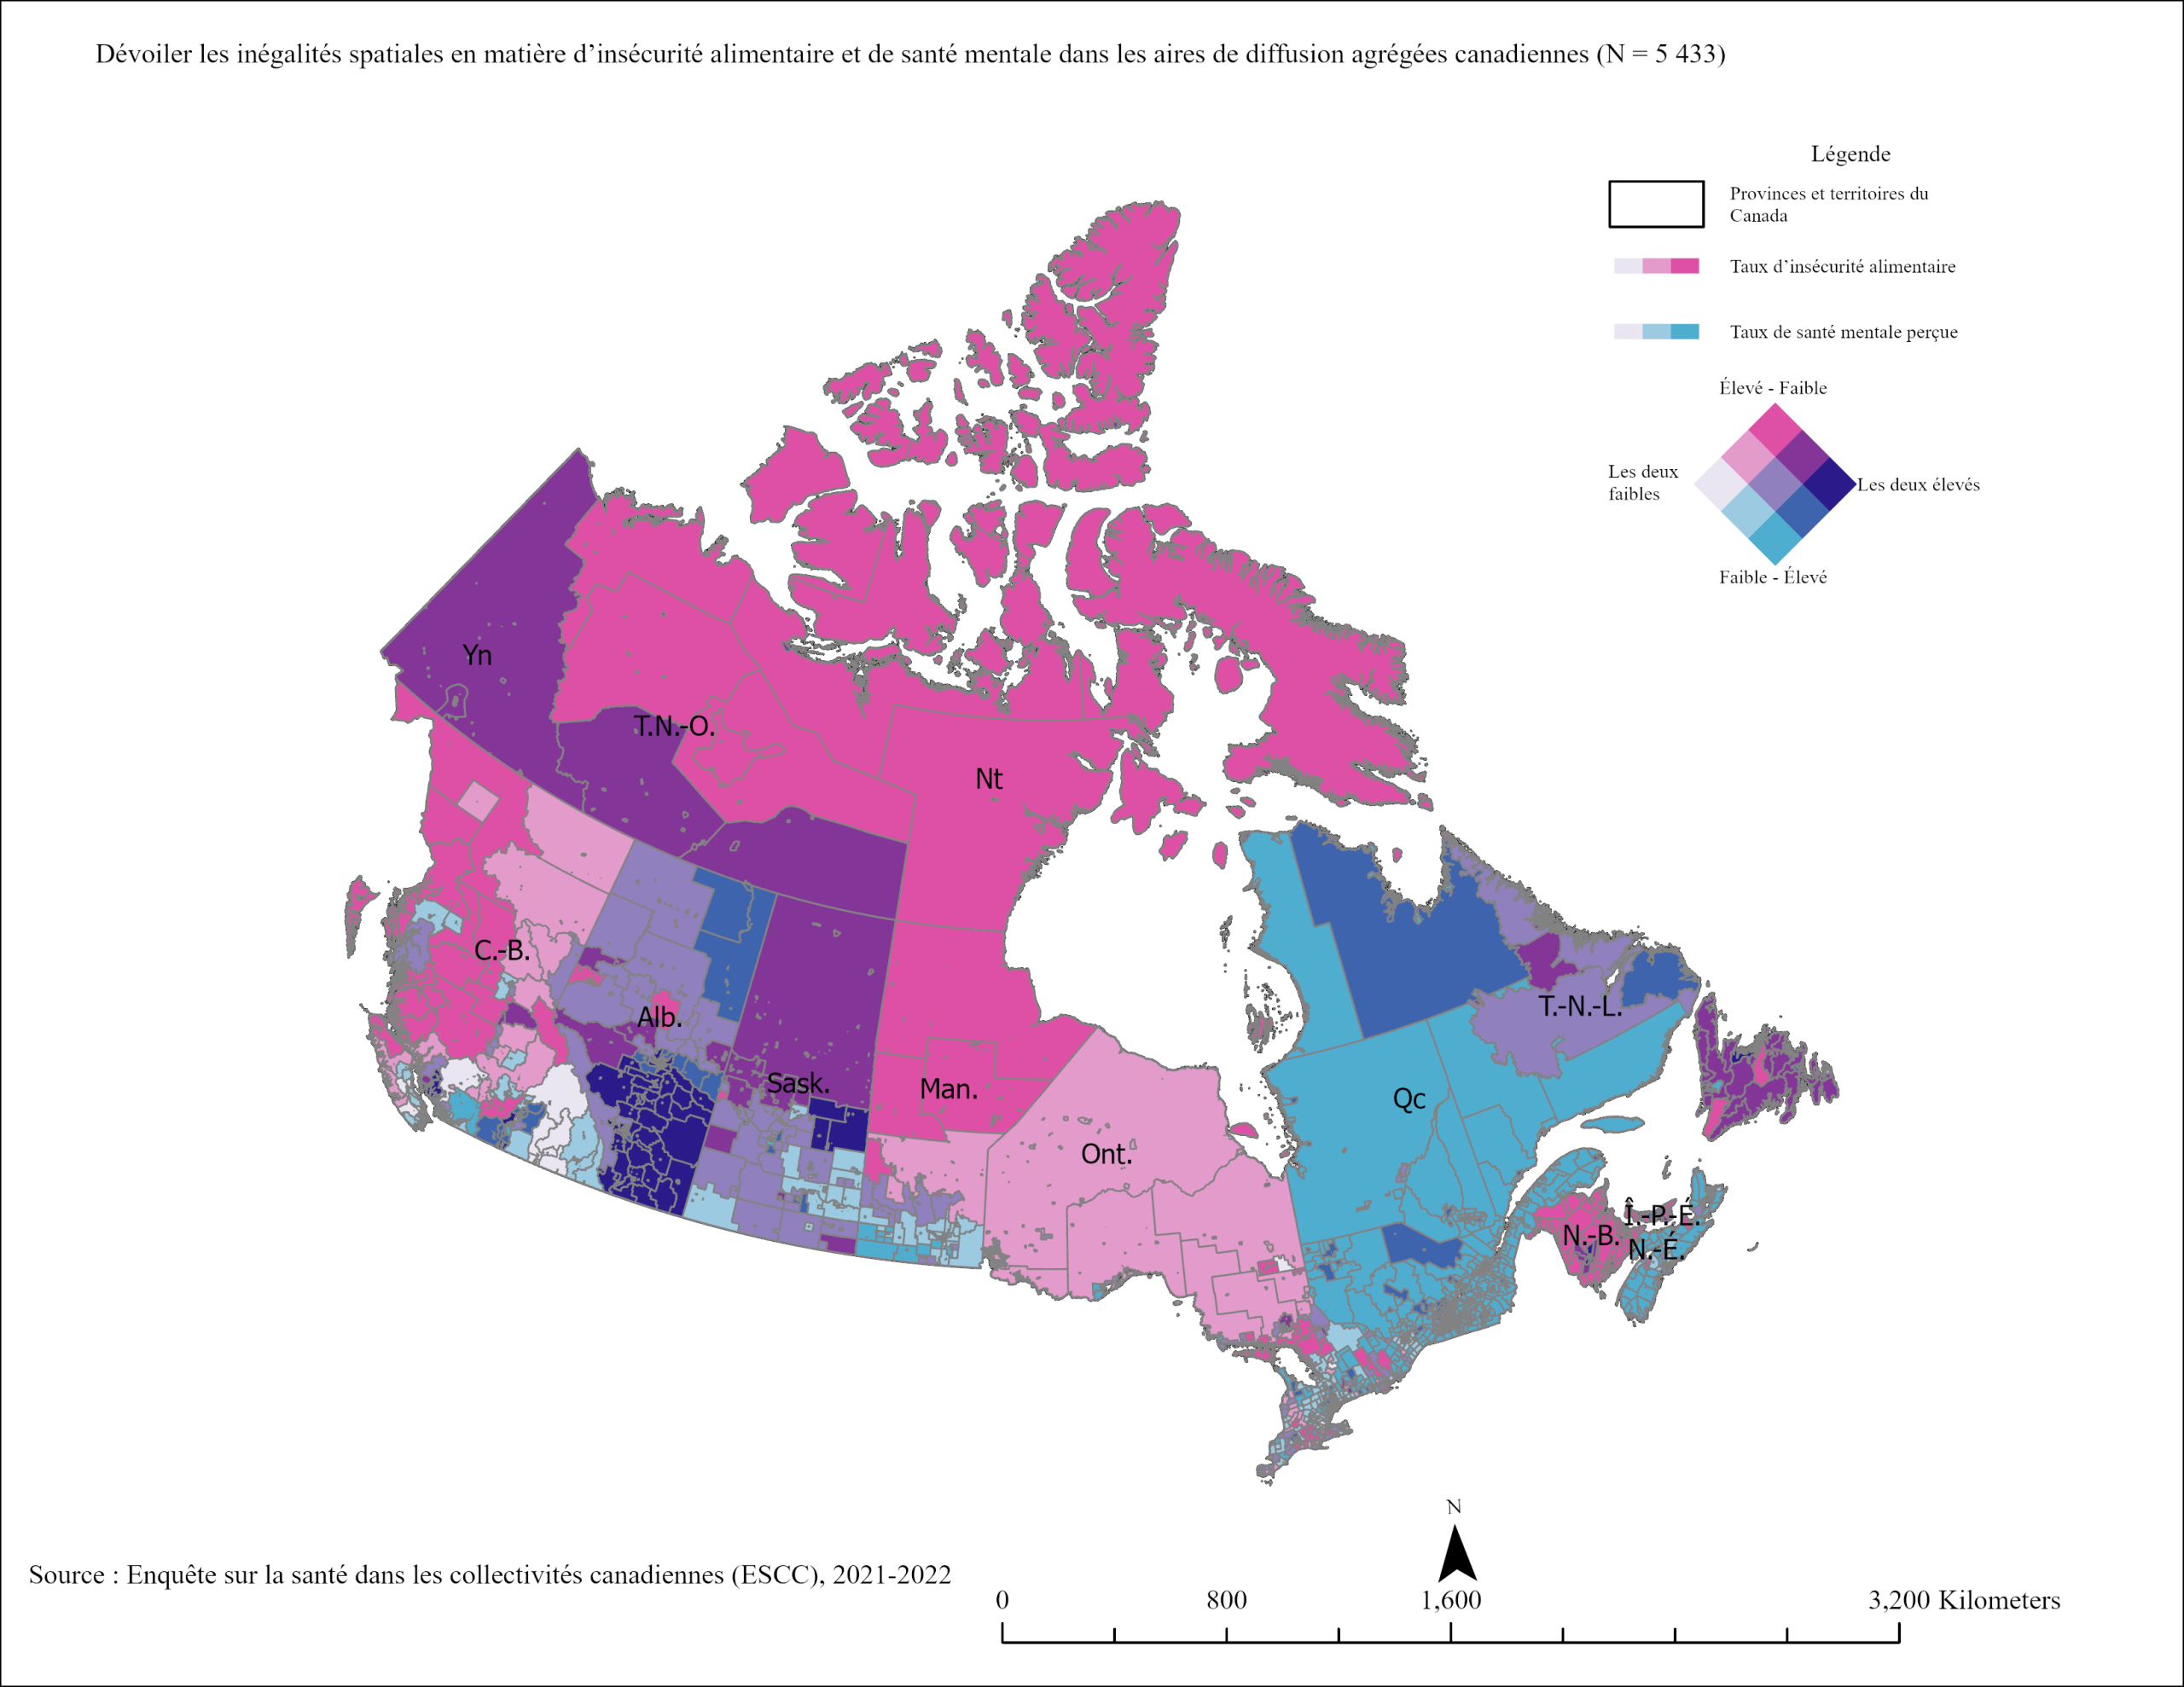
Dans certaines régions du Canada, les liens entre insécurité alimentaire et la mauvaise santé mentale sont très marqués sur le plan géographique. La carte ci-dessous montre les régions du pays où l’insécurité alimentaire est élevée et la santé mentale autodéclarée est mauvaise.
Il est important de noter que l’autoévaluation de la santé mentale est influencée par de nombreux facteurs, notamment le stress financier, la stabilité du logement, la santé physique, le soutien social, la discrimination, l’emploi et d’autres événements de la vie.20 Par conséquent, cette carte ne doit pas être interprétée comme une preuve que l’insécurité alimentaire cause à elle seule une mauvaise santé mentale. Toutefois, cette carte illustre les liens étroits entre insécurité alimentaire et santé mentale, et fournit une perspective géographique sur cette relation.
Figure 8 : Analyser les liens entre l’insécurité alimentaire et une santé mentale perçue comme mauvaise
Source des données : Statistique Canada, Enquête sur la santé dans les collectivités canadiennes (ESCC), 2021-2022. Données sous licence fournies par Environics Analytics.
Les sections en rose ou en mauve de la carte montrent les régions où l’insécurité alimentaire est plus élevée et où la santé mentale autoévaluée est plus faible, soit là où les résident·es éprouvent simultanément de plus grandes difficultés à obtenir des aliments adéquats et de moins bons résultats en matière de santé mentale.
La carte illustre l’intersection entre l’insécurité alimentaire et la santé mentale autoévaluée, mettant ainsi en évidence les occasions d’interventions qui s’attaquent à ces défis interreliés. Bien qu’elle n’explique pas les causes sous-jacentes de ces tendances, elle peut aider à cerner les communautés où des réponses coordonnées à la pauvreté, à l’insécurité alimentaire et au bien-être mental pourraient être particulièrement utiles.
Le chômage continue de pousser les gens vers les banques alimentaires
« [L’augmentation des visites cette année est attribuable à] l’inconnu en ce qui concerne les tarifs. Les entreprises font des mises à pied puisqu’elles ne savent pas à quoi s’attendre. »
Répondant·e au sondage, Alberta
Malgré l’importance croissante de l’inflation et des pressions sur le pouvoir d’achat, le chômage continue de pousser les gens à se tourner vers les banques alimentaires partout.
Le recours aux banques alimentaires a évolué avec le taux de chômage jusqu’en 2022, lorsqu’une flambée de l’inflation a rompu cette tendance et contribué à la hausse de la demande indépendamment des conditions du marché du travail. Les récents indicateurs du marché du travail suggèrent que la recherche d’emploi est devenue beaucoup plus difficile pour les Canadien·nes au chômage. Le nombre de personnes sans emploi en concurrence pour un poste vacant est passé d’environ une personne par poste en 2022 à environ trois personnes par poste en 2025 et au début de 2026 – un niveau comparable, voire supérieur, à celui observé pendant une grande partie de la période pandémique.21 Cette intensification de la concurrence laisse présager que les chômeurs pourraient faire face à des recherches d’emploi plus longues et à davantage de difficultés à remplacer la perte de revenu, ce qui augmente leur risque de difficultés financières et d’insécurité alimentaire. Au moment du sondage Bilan-Faim en mars 2026, le taux de chômage était de 6,7 %, soit le même qu’en mars 2025.22
Parmi la population générale, les personnes sans emploi qui cherchent activement un emploi affichent certains des taux les plus élevés d’insécurité alimentaire et de recours aux banques alimentaires23, ce qui souligne la rapidité avec laquelle les personnes qui perdent un emploi peuvent faire face à des difficultés financières et les limites des systèmes de soutien du revenu existants.
Figure 9: Taux de chômage et nombre total de visites aux banques alimentaires, en mars de chaque année, 2010 à 2026
Source des données : Taux de chômage de Statistique Canada. (10 avril 2026). Tableau 14-10-0287-01 : Caractéristiques de la population active, données mensuelles désaisonnalisées et la tendance-cycle, cinq derniers mois. https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1410028701&request_locale=fr Nombre de visites aux banques alimentaires, tiré du Bilan-Faim 2026 de Banques alimentaires Canada.
Les banques alimentaires à leurs limites
« […] Le coût de la vie a considérablement augmenté les dépenses des classes populaires et moyennes, donc tout le monde a un budget plus serré (gaz, nourriture, logement, services publics). Cela signifie qu’il y a moins de dons, car les familles de la classe moyenne doivent se nourrir elles aussi, et peuvent moins donner pour aider les personnes dans le besoin. »
Répondant·e au sondage, Nouvelle-Écosse
La crise de l’abordabilité ne touche pas que les ménages. Les pressions économiques qui poussent les gens à se tourner vers les banques alimentaires font également en sorte qu’il est plus difficile pour les banques alimentaires de répondre à la demande croissante.
Les banques alimentaires du pays sont aux prises avec un décalage structurel entre les facteurs qui stimulent la demande et ceux qui stimulent l’offre. La demande est largement influencée par les pressions économiques, y compris l’abordabilité du logement, l’inflation, le chômage et les faibles revenus, tandis que l’offre dépend des dons financiers et alimentaires.
Pour de nombreuses banques alimentaires, les dons communautaires demeurent une source essentielle de nourriture et de revenus d’exploitation. Pourtant, les mêmes pressions sur l’abordabilité qui font augmenter la demande limitent également la capacité de nombreux ménages à faire des dons, ce qui creuse l’écart entre les ressources disponibles et les besoins croissants. Bien que certaines banques alimentaires aient réussi à forger de nouveaux partenariats et à trouver de nouvelles sources d’approvisionnement, le décalage entre l’offre et la demande signifie toujours que l’insécurité alimentaire dépasse largement les dons alimentaires.
Pour s’adapter, les banques alimentaires achètent elles-mêmes de plus en plus de denrées, soit pour compenser la diminution des dons, soit pour répondre à la hausse de la demande. En 2026, près de 80 % des banques alimentaires ont déclaré avoir acheté de la nourriture pour compléter leur offre, comparativement à 55 % en 2021.
« D’avril 2023 à avril 2026, nous avons constaté une croissance de 49 % de notre clientèle. Notre budget d’achat de denrées a augmenté de 125 % et les dons [de denrées] qui nous parviennent sont en baisse de 50 % par rapport à l’an dernier… Bien que nous n’ayons pas fermé nos portes ni demandé de l’aide à d’autres banques alimentaires, nous avons dû réduire la quantité de denrées distribuées… De plus en plus souvent, nous sommes la seule source de denrées pour certaines personnes… Comment pouvons-nous continuer? Je m’inquiète constamment pour la banque alimentaire. Je m’inquiète pour les budgets, le personnel et les programmes, tout cela dans l’espoir de pouvoir nourrir les gens. »
Répondant·e au sondage, Québec
Malgré les efforts considérables déployés pour accroître l’approvisionnement alimentaire grâce à la collecte de fonds, aux partenariats et à l’achat de denrées, de nombreuses banques alimentaires peinent à suivre la demande. Par conséquent, de plus en plus d’organismes sont forcés de réduire la quantité de denrées distribuées ou sont à court de denrées avant que tous les besoins puissent être comblés. En 2026, 51 % des banques alimentaires ont dû donner moins de nourriture qu’à l’habitude et 21 % ont manqué de nourriture avant que la demande soit comblée, comparativement à 20 % et à 10 % respectivement en 2021.
Figure 10: Pénuries d’aliments vécues par les banques alimentaires
2021
2026
Source des données : Sondage dans le réseau de Banques alimentaires Canada N = 284
« Nous fonctionnons actuellement sans fonds d’urgence. Sans réserves, nous sommes vulnérables. »
Répondant·e au sondage, Alberta
« Nos visites sont demeurées relativement stables cette année. Elles auraient probablement augmenté, mais nous avons déjà atteint le nombre maximal de visites par semaine selon notre capacité d’espace et de rendez-vous. »
Répondant·e au sondage, Terre-Neuve-et-Labrador
Ces constatations soulignent les limites croissantes du modèle actuel de dépannage alimentaire caritatif comme réponse à l’insécurité alimentaire généralisée et persistante. Les banques alimentaires ont fait preuve d’une capacité d’adaptation remarquable en élargissant les partenariats, en intensifiant les efforts de collecte de fonds et en achetant plus de denrées. Toutefois, à mesure que la demande continue de dépasser la croissance démographique et que l’inflation exerce une pression sur les ménages et les organismes de bienfaisance, l’écart entre les besoins et les ressources disponibles continue de se creuser. Il en résulte un système de plus en plus sollicité pour fournir un soutien à long terme, même s’il est plutôt conçu pour fournir un soutien d’urgence temporaire.
Conflit mondial, conséquences locales : comment les événements à l’étranger touchent les banques alimentaires sur deux fronts
« L’augmentation du prix de l’essence a fait augmenter les dépenses pour les livraisons de nourriture, le kilométrage du personnel et le nombre de client·es qui utilisent nos services. »
Répondant·e au sondage, Ontario
« Les gens se tournent vers les banques alimentaires pour subventionner leur budget et pouvoir remplir leur réservoir d’essence. »
Répondant·e au sondage, Alberta
L’insécurité alimentaire est de plus en plus façonnée par les événements mondiaux. Les conflits géopolitiques, les perturbations commerciales et les catastrophes liées au climat peuvent faire augmenter les coûts des ménages tout en exerçant une pression supplémentaire sur les activités des banques alimentaires.
L’exemple le plus récent est la forte augmentation du prix du carburant à la suite de perturbations de l’approvisionnement liées aux conflits au Moyen-Orient. Comme les coûts de transport sont intégrés à l’ensemble du système alimentaire, l’augmentation des prix du carburant affecte les ménages et les banques alimentaires, ce qui augmente à la fois le coût de la vie quotidienne et le coût de l’aide alimentaire. Le prix du carburant a bondi de 21,2 % en mars par rapport au mois précédent. Il s’agit de la plus forte hausse jamais enregistrée, alors qu’un choc à l’offre lié au conflit au Moyen-Orient a fortement fait grimper les prix du carburant.24
Les banques alimentaires partout au pays ont signalé les effets de la hausse du prix du carburant. Près des trois quarts (74 %) ont déclaré une incidence modérée ou importante sur la demande, tandis que 67 % ont déclaré des répercussions sur leurs budgets opérationnels et 60 % ont déclaré des répercussions sur leur capacité de transport.
« Un plus grand nombre de client·es demandent des livraisons de nourriture ou visitent la banque alimentaire parce que leur facture d’essence a contribué à leur incapacité d’acheter de la nourriture. Certains détaillants alimentaires nous facturent désormais un supplément pour le carburant lors de la livraison de nos commandes. »
Répondant·e au sondage, Ontario
Source des données : Sondage dans le réseau de Banques alimentaires Canada N = 282 Q : Les prix du carburant ont bondi en mars 2026 en raison du choc de l’offre résultant du conflit au Moyen-Orient. Selon vous, quelle a été l’incidence de la hausse des prix du carburant jusqu’à présent dans votre banque alimentaire, en vous basant sur ce qui suit, le cas échéant?
Les observations des banques alimentaires sont appuyées par les tendances des visites au cours de la dernière année. La figure 12 montre que les visites aux banques alimentaires et l’inflation du prix de l’essence ont évolué de manière plus étroitement corrélée à la suite du choc des prix du carburant associé au conflit au Moyen-Orient.
Figure 12: Visites aux banques alimentaires (moyenne mobile sur 3 mois) et inflation du carburant, de janvier 2025 à juin 2026
Source des données : Statistique Canada. (20 juillet 2026). Visites mensuelles aux banques alimentaires de Banques alimentaires Canada Inflation du prix du carburant tirée du tableau 18-10-0004-01 : Indice des prix à la consommation mensuel, non désaisonnalisé. https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1810000401&request_locale=fr Remarque : Les tendances proviennent d’un échantillon de banques alimentaires enregistrées dans le système Link2Feed qui ont été en mesure de communiquer des données sur le recours aux banques alimentaires pendant cette période, ce qui représente environ 50 % du réseau et 48 % du nombre total de visites.
Bien avant le conflit actuel, les banques alimentaires étaient très conscientes des pressions exercées par les coûts liés au transport pour leur clientèle, en particulier pour les personnes qui vivent dans des régions rurales ou qui ont besoin d’un véhicule pour le travail. Leurs observations concordent avec les études qui montrent que les personnes qui occupent un emploi et qui sont en situation d’insécurité alimentaire sont plus susceptibles de mentionner que le coût de l’essence contribue grandement à leur stress financier et que les défis liés au transport constituent un obstacle à la recherche et au maintien d’un emploi.25
Comme les ménages à faible revenu consacraient déjà 27 % de leur revenu disponible au transport à la fin de 2025 et compte tenu des augmentations cumulatives des coûts du logement et des aliments, les récents événements accentuent la pression financière pour les ménages déjà aux prises avec l’insécurité alimentaire.
Le prix du carburant constitue un exemple récent et concret, mais ne représente qu’une des nombreuses façons dont les événements mondiaux affectent les banques alimentaires. L’incertitude commerciale, les perturbations de la chaîne d’approvisionnement et les catastrophes liées au climat peuvent toutes faire augmenter le coût des aliments, du transport et d’autres nécessités. Ces événements peuvent aggraver la situation des ménages qui ont déjà des difficultés liées au logement, à la nourriture ou au transport et accroître leur dépendance aux services des banques alimentaires.
Raisons principales citées pour expliquer le recours aux banques alimentaires cette année
« Beaucoup de client·es qui travaillent ont besoin de soutien alimentaire en raison des faibles salaires et de l’instabilité des heures de travail. »
Répondant·e au sondage, Nouvelle-Écosse
La hausse des prix des aliments exerce une pression disproportionnée sur les personnes à faibles revenus, car les dépenses alimentaires représentent une part plus importante du budget de leur ménage. Par conséquent, le coût des aliments demeure la raison la plus souvent invoquée pour le recours aux banques alimentaires. Ce type de réponse des personnes qui ont recours aux banques alimentaires est conforme aux réponses des sondages auprès de la population générale, qui citent également le coût élevé des aliments comme principale raison de l’aggravation de leur situation financière.26
Un changement notable cette année est l’augmentation du nombre de répondant·es qui ont indiqué que les salaires faibles ou versés en retard étaient la principale raison de leur visite. En 2026, 22 % ont mentionné qu’il s’agissait de la principale raison d’avoir recours à une banque alimentaire, comparativement à 10 % en 2025. Cette augmentation reflète probablement la proportion croissante de la clientèle des banques alimentaires qui occupe un emploi, ainsi que l’écart croissant entre les salaires et l’augmentation du coût de nécessités comme la nourriture et le logement.
Source des données : Banques alimentaires Canada 2026.
Principales sources de revenus
Derrière ces pressions immédiates se cache une histoire à plus long terme de l’érosion du filet de sécurité du revenu. Il y a plus de deux décennies, des études ont conclu que les lacunes de l’assurance-emploi et l’aide sociale laissaient un nombre croissant de personnes sans soutien adéquat.27 Les tendances observées par les banques alimentaires suggèrent que ces prédictions sont devenues réalité.
Les banques alimentaires sont devenues de facto un filet de sécurité pour une proportion croissante de la population qui n’est pas admissible à l’assurance-emploi fédérale ou à une aide sociale provinciale, ainsi que pour les personnes qui peuvent accéder à ces programmes, mais qui n’en reçoivent pas de soutien adéquat.
Personnes recevant une aide sociale provinciale comme principale source de revenus
L’aide sociale provinciale est un pilier clé du soutien du revenu pour les adultes en âge de travailler et comprend généralement deux volets distincts : l’aide sociale générale et les prestations d’invalidité. L’examen du recours aux banques alimentaires par les bénéficiaires de ces programmes donne un aperçu important sur les personnes qui parviennent à accéder à ces aides, celles qui continuent de faire face à des difficultés économiques malgré ces aides, et la manière dont les insuffisances en matière de revenus adéquats continuent d’influencer les schémas d’insécurité alimentaire et le recours aux banques alimentaires.
L’aide sociale provinciale est la principale source de revenu de près de 41 % de la clientèle des banques alimentaires. L’aide sociale générale vise à apporter une aide à court terme aux personnes sans emploi et qui n’ont pas d’autres soutiens financiers. Les prestations d’invalidité provinciales s’adressent aux personnes qui ont une déficience ou d’autres problèmes de santé ayant une incidence sur leur capacité à trouver ou à occuper un emploi régulier.
Bien que la proportion de la clientèle des banques alimentaires qui reçoit une aide sociale provinciale comme principale source de revenu ait diminué par rapport à 2019, les volets combinés de l’aide sociale demeurent la source de revenu la plus courante.
Les deux formes d’aide sociale offrent un revenu inférieur au seuil officiel de pauvreté défini par la MPC. La majorité des ménages bénéficient d’une aide sociale dont le montant se situe en deçà du seuil de pauvreté économique extrême selon la mesure du panier de consommation (PEE-MBM), oscillant entre 33 % et 74 % de la MBM.28
En raison de l’ampleur de la pauvreté chez cette population, les bénéficiaires de l’aide sociale provinciale sont aussi plus susceptibles d’avoir besoin du soutien des banques alimentaires pendant de plus longues périodes et plus fréquemment que les personnes ayant d’autres sources de revenu.29 Il existe également un lien étroit entre le nombre de cas d’aide sociale et le recours aux banques alimentaires.30
« Le seuil de revenu de nombreuses aides gouvernementales complique la vie des familles à revenu moyen qui étaient auparavant en mesure de s’en sortir. »
Répondant·e au sondage, Nouvelle-Écosse
À l’échelle nationale, les volets de l’aide sociale provinciale relatifs à l’aide sociale générale et à l’invalidité comportent des critères d’admissibilité stricts. Pour être admissible (et continuer de l’être), un ménage doit avoir des actifs et des revenus très limités. Souvent, il n’y a pas d’exemption de gains pour un ménage qui demande de l’aide sociale et une limite de revenu gagné est imposée aux bénéficiaires avant que ce revenu soit entièrement récupéré31. Contrairement aux bénéficiaires des programmes de soutien du revenu qui évaluent l’admissibilité chaque année (comme l’allocation canadienne pour enfants ou le supplément de revenu garanti pour les personnes aînées), les bénéficiaires de l’aide sociale provinciale font l’objet de vérifications mensuelles de l’admissibilité et peuvent être entièrement exclu·es de l’aide (y compris des prestations liées à la santé) si leur revenu du mois précédent dépassait le montant admissible, même de quelques dollars.32
En raison des niveaux de revenu extrêmement faibles et de la conception punitive des programmes d’aide sociale, la prévalence de l’insécurité alimentaire chez les bénéficiaires de l’aide sociale provinciale est presque quatre fois plus élevée que celle prévalant dans la population totale, et la moitié de ces personnes vivent au sein de ménages en situation d’insécurité alimentaire grave.33
Le volet de l’aide sociale générale de l’aide sociale provinciale
Comparativement à 2019, la proportion des personnes ayant recours aux banques alimentaires recevant l’aide sociale générale a considérablement diminué, passant de 40,1 % en 2019 à 26,9 % en 2026. Si on tient compte de la croissance totale du recours aux banques alimentaires, bien que le nombre réel de ménages bénéficiant de l’aide sociale générale et ayant recours aux banques alimentaires ait augmenté, cette hausse n’est pas aussi prononcée que celle du nombre de ménages recevant un revenu d’autres sources (comme un emploi).
Les personnes qui ont recours aux banques alimentaires et qui dépendent d’une assistance générale sont plus susceptibles d’être des personnes seules ou d’appartenir à des ménages monoparentaux avec enfants, et elles sont plus susceptibles de citer les faibles niveaux de revenu de l’aide sociale comme principale raison de leur recours aux banques alimentaires. Les études sur les tendances des bénéficiaires de l’aide sociale en Ontario ont révélé des résultats semblables en ce qui concerne la composition démographique des bénéficiaires de l’aide sociale générale, les familles monoparentales représentant environ la moitié des cas d’assistance générale dans la province.34 Ces constatations font ressortir d’éventuels obstacles persistants à la participation au marché du travail pour les parents de familles monoparentales, notamment le manque de services de garde pour les enfants et d’autres difficultés qui les empêchent de trouver ou de conserver un emploi stable et adéquatement rémunéré.35
Le volet des prestations d’invalidité de l’aide sociale
Les programmes provinciaux de soutien sont devenus la principale source de revenu stable pour de nombreuses personnes en situation d’handicap. Pourtant, la croissance rapide de ces programmes s’est accompagnée de taux de pauvreté et d’insécurité alimentaire élevés, ce qui soulève des questions sur l’accès au soutien et sur la pertinence de celui-ci.
Bien que le nombre de personnes ayant recours à une assistance générale dans le cadre d’une aide sociale provinciale ait diminué au fil du temps, les programmes de soutien aux personnes en situation de handicap sont devenus une composante de plus en plus importante du système canadien de sécurité du revenu. La proportion de la clientèle des banques alimentaires dont la principale source de revenu est le soutien provincial aux personnes handicapées est passée de 17,3 % en 2019 à un peu moins de 14 % en 2026. Toutefois, comme le recours global aux banques alimentaires a considérablement augmenté pendant cette période, le nombre réel de ménages qui reçoivent des prestations d’invalidité et qui ont recours aux banques alimentaires a augmenté.
Cette tendance reflète un changement plus vaste au sein du système canadien d’aide sociale. Contrairement à la baisse à long terme du nombre de bénéficiaires de l’aide sociale générale, le nombre de bénéficiaires des prestations d’invalidité a augmenté de façon constante à l’échelle nationale. Le nombre de bénéficiaires des prestations d’invalidité a dépassé celui de l’aide sociale générale pour la première fois en 2019 et continue d’être supérieur depuis.36 Il en résulte une concentration croissante de ménages à faibles revenus en situation de handicap dans les systèmes provinciaux de soutien du revenu.
L’une des conséquences de ce changement a été la persistance de niveaux élevés de pauvreté et d’insécurité alimentaire chez les personnes en situation de handicap. Des études récentes ont révélé que les défis financiers associés aux handicaps constituent le meilleur prédicteur de l’insécurité alimentaire au Canada. Les ménages aux prises avec des difficultés financières liées à un handicap étaient de 5 à 11 fois plus susceptibles d’être en situation d’insécurité alimentaire que les ménages sans handicap ou sans pressions financières liées à un handicap. 37 Ces taux élevés d’insécurité alimentaire, combinés à la dépendance croissante aux programmes de prestations d’invalidité, peuvent expliquer le lien étroit entre le nombre de bénéficiaires de prestations d’invalidité et le recours aux banques alimentaires partout au Canada.
La clientèle des banques alimentaires qui dépend du soutien aux personnes handicapées diffère de façon importante de celle qui reçoivent d’autres formes de revenu. Ces personnes sont plus susceptibles de vivre seules, d’être âgées de 45 à 64 ans et de s’identifier comme blanches, et sont moins susceptible d’être de nouveaux arrivants. Les études sur les tendances liées aux bénéficiaires de l’aide sociale en Ontario ont révélé des résultats semblables en ce qui concerne la composition démographique des bénéficiaires de prestations d’invalidité, les personnes vivant seules constituant la majeure partie de ces bénéficiaires.38 Ces résultats suggèrent que les prestations d’invalidité s’adressent de plus en plus aux personnes qui sont confrontées à des obstacles à long terme à leur insertion sur le marché du travail, plutôt qu’à celles qui traversent des périodes temporaires de chômage.
Les recherches suggèrent également que la population de bénéficiaires des prestations d’invalidité est en train de changer. En Ontario, plus de la moitié des bénéficiaires des prestations d’invalidité ont des problèmes de santé mentale, et cette proportion a augmenté considérablement au fil du temps. Cependant, la proportion d’autres catégories d’incapacité a diminué.39 Cette tendance est conforme aux observations des banques alimentaires de partout au pays. Les organismes signalent de plus en plus que les besoins non comblés en matière de santé mentale, l’accès limité aux traitements et aux soutiens, et les répercussions financières des troubles mentaux contribuent à la hausse de la demande de dépannage alimentaire.
Assurance-emploi (AE)
« L’utilisation accrue de nos services cette année est principalement attribuable à l’augmentation du coût de la vie, particulièrement en ce qui concerne la nourriture et le logement, ainsi qu’à la fin de certaines prestations d’aide financière, comme l’assurance-emploi. Cette situation a exercé une pression financière sur de nombreux ménages, ce qui a entraîné une augmentation à la fois du nombre de client·es et de la fréquence des visites. Une plus grande visibilité de nos services pourrait aussi avoir contribué à cette hausse. »
Répondant·e au sondage, Nouveau-Brunswick
La proportion de la clientèle des banques alimentaires dont la principale source de revenu est l’AE fédérale est demeurée faible au cours des sept dernières années, se situant constamment à environ 3 % de tous les ménages clients. Cela s’explique en grande partie par le pourcentage relativement faible de la population générale qui accède à l’assurance-emploi, soit moins de 2 % de la population depuis plus d’une décennie (à l’exception de la période de pandémie en 2020 et 2021), et par le faible pourcentage de personnes sans emploi qui reçoivent actuellement des prestations d’assurance-emploi (systématiquement environ le tiers de la population au chômage).40
La proportion de la clientèle des banques alimentaires qui reçoit des prestations d’assurance-emploi a un profil plus étroitement lié aux perturbations du marché du travail que la plupart des autres groupes de revenu. Ces personnes sont beaucoup plus susceptibles de citer la perte récente d’un emploi et un peu plus susceptibles de citer l’insuffisance des salaires et des heures travaillées comme raisons de leur recours aux banques alimentaires. Elles sont moins susceptibles d’être de nouveaux arrivants et plus susceptibles de s’identifier comme blanches. Leur recours aux banques alimentaires semble être principalement lié à l’instabilité de l’emploi et à la perte de revenus à la suite d’une cessation d’emploi plutôt qu’à la dépendance à long terme aux soutiens du revenu.
Personnes qui ont recours aux banques alimentaires et qui ont l’emploi comme principale source de revenu
« De nombreuses familles continuent d’avoir recours à la banque alimentaire même si elles ont un emploi payant ou deux salaires, ou si elles sont propriétaires de leur maison, par exemple. « Beaucoup de personnes occupent un emploi saisonnier ou contractuel, ce qui rend difficile une autosuffisance durable. »
Répondant·e au sondage, Alberta
« Beaucoup de client·es qui travaillent ont besoin de soutien alimentaire en raison des faibles salaires et de l’instabilité des heures de travail. »
Répondant·e au sondage, Nouvelle-Écosse
« L’un des changements les plus notables est l’augmentation du nombre de personnes et de familles qui ont accès aux services. Ce sont des gens qui, dans les années précédentes, n’avaient peut-être pas besoin de soutien, mais qui font maintenant face à des difficultés. »
Répondant·e au sondage, Saskatchewan
Pendant des générations, on a considéré que le travail rémunéré offrait sécurité économique et protection contre les difficultés financières. Toutefois, de plus en plus de personnes vivant au Canada constatent que l’emploi à lui seul ne suffit plus pour rester à flot. La hausse des coûts du logement, l’inflation, les faibles salaires, l’instabilité des heures de travail et les formes d’emploi précaires ont affaibli la capacité des travailleuses et travailleurs à se prémunir contre l’insécurité alimentaire, ce qui a conduit un nombre croissant de ménages actifs sur le marché du travail à se tourner vers les banques alimentaires pour obtenir de l’aide.
La majorité des ménages au Canada dépendent d’un emploi comme principale source de revenu. Il n’est donc pas surprenant que la plupart des adultes en situation d’insécurité alimentaire occupent actuellement un emploi.41 Toutefois, la proportion croissante de la clientèle des banques alimentaires qui occupe un emploi représente un changement important et suggère que l’effet cumulatif de l’inflation a considérablement érodé le pouvoir d’achat des ménages, même si leur revenu est supérieur au seuil officiel de pauvreté.
La proportion de la clientèle des banques alimentaires dont la principale source de revenus est l’emploi a atteint un taux record de 18 %, comparativement à 12,1 % en 2019. Bien que cette proportion ait légèrement diminué, passant de 19,4 % en 2025 à 17,9 % en 2026, elle demeure nettement plus élevée qu’avant la pandémie. Les ménages employés représentaient alors entre 10 % et 12 % de la clientèle des banques alimentaires. Cette tendance continue de montrer qu’une part importante et constante des personnes qui ont recours aux banques alimentaires occupent un emploi. Nous ne constatons aucun changement significatif. La forte hausse observée après 2022 a coïncidé avec une période d’inflation rapide et de pressions croissantes sur l’abordabilité. La hausse de la proportion de la clientèle des banques alimentaires occupant un emploi depuis 2022 reflète les conclusions d’une récente étude de Statistique Canada, selon laquelle la probabilité d’insécurité alimentaire a augmenté dans la plupart des groupes démographiques et économiques après la pandémie. Notamment, les ménages qui comptaient principalement sur un revenu d’emploi étaient moins susceptibles de se retrouver en situation d’insécurité alimentaire en 2019 et 2022, mais cet effet protecteur avait disparu en 2023, ce qui indique un affaiblissement de la sécurité du revenu chez les ménages actifs sur le marché du travail.42
Figure 14: Pourcentage de la clientèle des banques alimentaires dont la source de revenu principale est un emploi, 2010-2026
Source des données : Bilan-Faim 2026 de Banques alimentaires Canada.
La clientèle des banques alimentaires qui occupe un emploi est plus susceptible d’inclure des ménages racisés, des nouveaux arrivants et des familles biparentales, et est beaucoup plus susceptible de déclarer un faible salaire ou des heures de travail insuffisantes comme raison de recourir aux banques alimentaires. Ces tendances concordent avec les constatations selon lesquelles les faibles salaires et les heures de travail insuffisantes sont tous deux liés à des niveaux plus élevés d’insécurité alimentaire chez les ménages actifs sur le marché du travail.43 Dans la même veine, les personnes qui travaillent à temps partiel sont deux fois plus susceptibles que celles qui travaillent à temps plein d’avoir visité une banque alimentaire au cours de la dernière année.44
Type de logement
Locataires d’un logement locatif non subventionné
« Les logements locatifs sont limités et, s’ils sont disponibles, le coût est trop élevé pour le salaire minimum. »
Répondant·e au sondage, Terre-Neuve-et-Labrador
« En Alberta, nous continuons à n’avoir aucun plafond de location avec la majorité des familles en location privée. Nous avons aussi remarqué une augmentation du nombre de ménages qui comptent des colocataires ou des locataires (vivant dans des logements séparés ou sous le même toit), ainsi que des foyers multigénérationnels, afin de joindre les deux bouts. »
Répondant·e au sondage, Alberta
Les logements locatifs non subventionnés demeurent le type de logement le plus constant pour les ménages qui ont recours aux banques alimentaires. Ils représentent 71,8 % de tous les modes d’occupation du logement. Cette constatation correspond à d’autres résultats de recherche qui montrent des taux plus élevés d’insécurité alimentaire chez les locataires occupant un loyer du marché que chez les propriétaires.45 De plus, les résultats de l’étude de Banques alimentaires Canada sur la privation matérielle au pays montrent que près de 42 % des locataires vivent dans la pauvreté, comparativement à 18 % des propriétaires.46
Les locataires qui ont recours aux banques alimentaires sont plus susceptibles d’être de nouveaux arrivants, d’appartenir à un groupe racisé, d’avoir un emploi comme principale source de revenu, et d’être en couple et d’avoir des enfants. Certaines caractéristiques clés des personnes qui ont recours aux banques alimentaires et qui habitent des logements locatifs correspondent aux caractéristiques des personnes considérées comme des locataires « récents » (celles qui habitent leur résidence depuis moins d’un an), comme l’indique Statistique Canada.
Les locataires récents paient leur logement jusqu’à 20 % plus cher que les locataires non récents47 et sont plus susceptibles de faire partie d’au moins une des catégories énumérées, notamment les catégories des nouveaux arrivants, des personnes latino-américaines, arabes ou noires, des personnes vivant sous le seuil officiel de pauvreté ou des personnes vivant dans les centres-villes.48
Personnes non logées, hébergées temporairement ou dans un logement non permanent
« Nous avons des clients dans des zones rurales, qui sont aux prises avec une dépendance et qui n’ont pas de logement, même en hiver, et qui vivent dans de vieilles caravanes sans eau courante ni chauffage. »
Répondant·e au sondage, Alberta
« Nous avons constaté une augmentation du nombre de personnes sans domicile qui participent à notre programme. »
Répondant·e au sondage, Ontario
« L’augmentation du nombre de nouvelles personnes qui se retrouvent à la rue, qui n’est pas compensée par le nombre de personnes qui réussissent à accéder à un logement (en raison de la hausse des coûts du logement, des services publics et de l’alimentation), entraîne des conditions de logement insoutenables et des expulsions. »
Répondant·e au sondage, Nouveau-Brunswick
Le nombre de personnes qui ont recours aux banques alimentaires et qui sont sans logement ou qui ont d’autres conditions de logement, y compris des logements temporaires ou de fortune (comme un véhicule ou un hôtel, ou les nuits passées de sofa en sofa), a considérablement augmenté par rapport au nombre prévalant en 2029, passant de 6 % à 8,5 %. Lorsqu’elles sont regroupées, les personnes sans domicile, celles vivant dans des hébergements temporaires et celles vivant dans d’autres types de logement, elles constituent le troisième groupe le plus représenté parmi la clientèle des banques alimentaires, derrière les personnes vivant dans des logements locatifs non subventionnés et dans des logements sociaux. Cette augmentation reflète le problème croissant de l’itinérance au Canada, qui a doublé entre 2018 et 2024, et augmenté de 300 % en dehors des refuges.49
« […] J’ai aussi des clients d’Alberta Works qui n’ont pas accès à un ordinateur ou à un téléphone et [je suis] incapable de communiquer avec les travailleurs qui n’habitent plus dans la région. »
Répondant·e au sondage, Alberta
Comme les coûts du logement représentent près de 60 % du revenu disponible des ménages du quintile de revenu le plus bas, y compris de nombreuses personnes qui ont recours aux banques alimentaires, le maintien d’un logement stable est de plus en plus hors de portée. Par conséquent, un nombre croissant de personnes sont poussées vers l’itinérance ou d’autres conditions de vie précaires. Les personnes qui ont recours aux banques alimentaires et qui n’ont pas de logement ou qui vivent dans des conditions de logement précaires ne sont pas très différentes de celles qui sont logées, sauf qu’elles sont plus susceptibles de vivre seules et qu’elles déclarent n’avoir aucun revenu plus souvent que celles qui vivent dans d’autres situations de logement.
Le manque de stabilité du logement crée des obstacles à l’accès à l’aide sociale, particulièrement dans les provinces et les territoires où la portion de l’allocation de logement des prestations d’aide sociale dépend de l’accès au logement, et où les prestations sont annulées si les gens perdent leur logement.50 Parmi les autres obstacles à l’accès aux prestations pour les personnes sans domicile, on peut citer la vérification de l’identité, l’obtention ou la conservation des documents requis, les problèmes de communication ou les difficultés techniques.51
Tendances démographiques
« Nous avons constaté une augmentation des visites cette année, en grande partie en raison de la hausse des coûts du logement et des aliments, qui exerce une pression supplémentaire sur les personnes et les familles. Une bonne partie de notre clientèle travaille, mais ne parvient toujours pas à faire face au coût de la vie. Les changements ou les lacunes dans les mesures de soutien gouvernementales y ont également contribué. De plus, nous constatons un plus grand nombre de nouveaux utilisateurs, y compris des personnes aînées, des nouveaux arrivants et des familles, ce qui indique que les difficultés financières touchent un segment plus large de la communauté. »
Répondant·e au sondage, Colombie-Britannique
Bien que le Bilan-Faim tienne compte du recours aux banques alimentaires au cours d’un seul mois, les comparaisons au fil du temps révèlent des changements démographiques plus vastes chez les personnes qui demandent de l’aide. Les dernières années ont vu des augmentations importantes chez les personnes employées, les nouveaux arrivants, les groupes racisés et les ménages biparentaux avec enfants. Toutefois, les enfants, les locataires, les personnes vivant seules et les bénéficiaires de l’aide sociale provinciale ont recours aux banques alimentaires de manière disproportionnée. Cela souligne la façon dont les obstacles économiques structurels continuent de façonner les segments de la population les plus susceptibles d’avoir besoin de soutien.
Groupes d’âge
Adultes en âge de travailler
L’âge offre une autre perspective permettant de comprendre les lacunes croissantes du système canadien de sécurité du revenu. Bien que les adultes en âge de travailler soient souvent regroupé·es dans les discussions sur la pauvreté et l’insécurité alimentaire, les voies d’accès aux banques alimentaires diffèrent considérablement en fonction du groupe d’âge. Les jeunes adultes sont plus susceptibles de rester connecté·es au marché du travail et d’avoir de la difficulté à composer avec la hausse du coût de la vie, les faibles salaires ou l’instabilité de l’emploi. Les adultes plus âgé·es, en particulier celles et ceux qui approchent l’âge de la retraite, sont plus susceptibles de faire face à des obstacles liés à l’incapacité, à la détérioration de la santé ou à l’exclusion du marché du travail, de sorte que bon nombre dépendent des prestations d’invalidité provinciales. Ces différences mettent en évidence la façon dont les gens peuvent échapper au filet de sécurité sociale du Canada.
« Nous constatons que les personnes âgées de 55 à 64 ans font face à un plus grand nombre d’obstacles et de lacunes dans les services, car elles sont « trop âgées » pour le travail, mais « trop jeunes » pour recevoir une pension.
Répondant·e au sondage, Alberta
Les données d’un échantillon de banques alimentaires de notre réseau montrent que les personnes âgées de 44 ans et moins sont plus susceptibles de maintenir un lien avec le marché du travail, mais aussi d’être aux prises avec de faibles salaires, des heures de travail insuffisantes et des coûts élevés du logement. En revanche, la clientèle âgée de 45 à 64 ans est plus susceptible de dépendre de l’aide sociale provinciale, en particulier des programmes de prestations d’invalidité. Les personnes qui dépendent de l’aide sociale provinciale vivent avec des revenus bien inférieurs au seuil de pauvreté et ont besoin d’un soutien plus fréquent et à plus long terme de la part des banques alimentaires. Cela souligne l’insuffisance de ces programmes pour beaucoup d’adultes en âge de travailler.
« [P]our beaucoup de Canadien·nes en situation de handicap, l’aide sociale provinciale est un programme de premier recours plutôt qu’un filet de sécurité. »52
Dr Michael J. Prince, professeur de politique sociale, Lansdowne
L’importance de l’aide sociale provinciale comme source de revenu chez les personnes âgées de 45 à 64 ans est liée à la prévalence plus élevée des situations d’handicap dans ce groupe d’âge que chez les jeunes adultes en âge de travailler.53 De façon plus générale, elle reflète un changement systémique dans le système canadien de prestations d’invalidité : les programmes provinciaux d’aide sociale sont devenus la principale source de soutien du revenu pour de nombreuses personnes en situation de handicap, une tendance qui peut être qualifiée de « socialisation » des prestations d’invalidité. 54
Source des données : Base de données sur les admissions de Banques alimentaires Canada. N =>300,000
Personnes aînées
La clientèle de 65 ans et plus représente un segment relativement faible de la population qui a recours banques alimentaires. Toutefois, la part de la population des banques alimentaires est en croissance constante. En 2019, ce groupe représentait 6,8 % des clients; ce chiffre est passé à 8,4 % en 2025 et à 8,9 % en 2026. Les personnes aînées à revenu fixe ont été particulièrement touchées par l’augmentation cumulative des prix des aliments, et leur augmentation du recours aux banques alimentaires souligne un défi plus vaste en matière d’abordabilité auquel fait face la population canadienne plus âgée, en particulier les personnes qui reçoivent des pensions gouvernementales comme principale source de revenu.
Les personnes aînées qui ont recours aux banques alimentaires sont plus susceptibles de naître au Canada ou de vivre au Canada depuis plus de 10 ans, de vivre seules, d’être blanches, d’être propriétaires de leur maison et de mentionner le coût des aliments comme principale raison du recours aux banques alimentaires.
Cette tendance du plus grand nombre de personnes aînées ayant recours aux banques alimentaires correspond davantage aux taux d’insécurité alimentaire de cette population qu’au taux officiel de pauvreté. Alors que le taux officiel de pauvreté chez les personnes âgées de 65 ans et plus est passé de 6,4 % en 2021 à 5,4 % en 202455, le taux d’insécurité alimentaire chez les ménages des personnes aînées est passé de 8,4 % à 9,9 %. Chez les personnes aînées vivant seules, ce taux est passé de 12,3 % à 13 % au cours de la même période.56 Cette divergence s’explique par le fait que le taux de pauvreté officiel se concentre sur le revenu des ménages, alors que l’insécurité alimentaire tient compte de la progression réelle de ce revenu. En reflétant les effets de l’augmentation cumulative des prix des aliments, en plus des dépenses de santé et de la hausse des coûts du logement, elle révèle les défis d’abordabilité auxquels font face de nombreux aînés dont les revenus peuvent techniquement les placer au-dessus du seuil de pauvreté, mais qui peinent néanmoins à répondre à leurs besoins de base.
Type de ménage
Adultes vivant seul·es
« Nous avons distribué un nombre record de paniers alimentaires en 2025, mais nous avons servi moins de personnes. Nous attribuons cela à l’augmentation du nombre de visites des ménages composés d’une seule personne. Le coût de la vie est très difficile dans notre communauté pour les personnes vivant seules. La plupart des gens ont besoin de s’appuyer sur des colocataires ou leur famille pour joindre les deux bouts. »
Répondant·e au sondage, Alberta
Parmi tous les types de ménages, les adultes vivant seul·es sont peut-être l’exemple le plus clair de la façon dont les lacunes du système canadien de sécurité du revenu peuvent se traduire en insécurité alimentaire. Contrairement aux personnes aînées, qui ont accès à des pensions et aux familles avec enfants, qui peuvent recevoir des prestations, les adultes en âge de travailler qui vivent seul·es disposent de relativement peu de sources de soutien en cas de période difficile. Par conséquent, ces personnes dépendent de façon disproportionnée des programmes provinciaux d’aide sociale qui offrent un revenu bien inférieur à celui nécessaire pour répondre aux besoins essentiels, ce qui pousse beaucoup de gens à se tourner vers les banques alimentaires pour obtenir du soutien.
Les adultes vivant seul(e)s demeurent le type de ménage ayant le plus souvent recours aux banques alimentaires. Bien qu’il y ait eu une baisse de la proportion de ménages d’une seule personne par rapport à avant la pandémie (48 % en 2019 et 44 % en 2026), cela est attribuable à l’augmentation des besoins parmi d’autres types de ménages (comme les familles biparentales avec enfants), plutôt qu’à une réduction des besoins chez les personnes seules.
Les personnes vivant seules qui ont recours aux banques alimentaires sont moins susceptibles d’être de nouveaux arrivants, de s’identifier comme blanches, d’être plus âgées et de recevoir un revenu d’emploi, mais sont un peu plus susceptibles de recevoir une aide provinciale aux personnes handicapées que les autres types de ménages.
La surreprésentation des ménages d’une personne parmi la clientèle des banques alimentaires est étroitement liée à la structure du système canadien de soutien du revenu. Les adultes vivant seul·es représentent la majorité des bénéficiaires d’aide sociale dans chaque province et territoire57, et ont des revenus bien en deçà du seuil officiel de pauvreté dans la plupart des provinces.58 Puisque ces personnes sont admissibles à moins de mesures de soutien du revenu autres que l’aide sociale provinciale ou l’assurance-emploi limitée, les adultes vivant seul·es en âge de travailler qui font face au chômage, à une incapacité ou à d’autres obstacles à l’emploi doivent souvent compter sur les banques alimentaires.
En 2024, cette lacune dans les politiques signifiait que près du tiers (30 %) des personnes non âgées vivant seules de la population canadienne vivaient sous le seuil officiel de pauvreté et souffraient d’insécurité alimentaire, et que près de 13 % des adultes vivant seul·es étaient en situation d’insécurité alimentaire grave, soit près du double du taux total de la population.59 Ensemble, ces résultats suggèrent que les adultes vivant seul·es demeurent l’un des groupes les plus exposés aux lacunes croissantes du filet de sécurité sociale du Canada, les banques alimentaires étant de plus en plus une source de soutien continu plutôt qu’une aide temporaire.
Figure 16: Taux de pauvreté selon la MPC (mesure du panier de consommation), insécurité alimentaire et insécurité alimentaire grave, adultes vivant seul·es non âgé·es par rapport au total
Personne non âgée, célibataire
Total
Source des données : Statistique Canada. (29 avril 2026). Tableau 11-10-0135-01 Statistiques du faible revenu selon l’âge, le genre et le type de famille économique. https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1110013501&request_locale=fr. Statistique Canada. (29 avril 2026). Tableau 13-10-0834-01 Insécurité alimentaire selon le type de famille économique. https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1310083401&request_locale=fr
Ménages avec enfants
« Beaucoup de nouveaux clients ayant deux revenus ont besoin de l’aide de la banque alimentaire pour nourrir leurs enfants. »
Répondant·e au sondage, Colombie-Britannique
« En mars 2026, nous avons servi un nombre record de personnes. Nous constatons que les familles utilisent nos services plus que tout autre groupe de personnes, et elles nous disent que les coûts du logement, de la nourriture et du carburant sont si élevés qu’il ne leur reste plus d’argent pour la nourriture. »
Répondant·e au sondage, Ontario
« Les familles ne peuvent tout simplement pas joindre les deux bouts. Le seuil de revenu de nombreuses aides gouvernementales complique la tâche des familles à revenu moyen qui étaient auparavant en mesure de s’en sortir. »
Répondant·e au sondage, Nouvelle-Écosse
De plus, comparativement à il y a sept ans, la proportion de ménages biparentaux ayant des enfants de moins de 18 ans qui ont recours aux banques alimentaires a augmenté considérablement, passant de 18,8 % en 2019 à 20,1 % en 2026. Les familles monoparentales représentent une proportion stable de la clientèle des banques alimentaires au fil du temps et représentent maintenant 17,4 % de la clientèle.
La proportion d’enfants de moins de 18 ans qui ont recours aux banques alimentaires demeure près du tiers (32,5 %) de la clientèle des banques alimentaires. Toutefois, compte tenu de la croissance du recours aux banques alimentaires, ce tiers représente maintenant près de 776 000 visites, soit une augmentation de plus de 400 000 visites par mois par rapport à il y a sept ans. Étant donné que les enfants de moins de 18 ans représentent environ 18 % de la population générale,60il s’agit d’un groupe surreprésenté parmi la clientèle des banques alimentaires.
Dans le groupe démographique des ménages avec enfants, les familles monoparentales ou de tuteurs qui ont recours aux banques alimentaires se distinguent en étant plus susceptibles de recevoir une aide sociale provinciale comme principale source de revenu, tandis que les ménages biparentaux sont plus susceptibles de déclarer l’emploi comme principale source de revenu et de citer un faible salaire ou un nombre insuffisant d’heures travaillées comme raisons de recourir aux services d’une banque alimentaire. En ce qui concerne la composition démographique de la clientèle des banques alimentaires, les ménages monoparentaux clients sont plus susceptibles d’être dirigés par des femmes, tandis que les ménages biparentaux sont plus susceptibles de faire partie d’un groupe racisé ou d’être composés de nouveaux arrivants.
Ces différences se reflètent dans les tendances des taux de pauvreté et d’insécurité alimentaire dans l’ensemble de la population. La figure 17 ci-dessous montre comment, pour les ménages biparentaux avec enfants, le taux de pauvreté est inférieur à celui de l’ensemble de la population (8,4 % p/r 11 %), alors que le taux d’insécurité alimentaire est plus élevé que celui de la population générale (27,3 % p/r 24 %). Les taux de pauvreté et d’insécurité alimentaire sont beaucoup plus élevés pour les familles monoparentales, en particulier pour les familles monoparentales dirigées par des femmes, qui affichent un taux de pauvreté de près de 30 % et un taux d’insécurité alimentaire de 47,4 %.61
Figure 17: Taux de pauvreté selon la MPC (mesure du panier de consommation) et insécurité alimentaire, ménages biparentaux, ménages monoparentaux dirigés par une homme et ménages monoparentaux dirigés par une femme par rapport au total
Sous la MPC
En situation d’insécurité alimentaire
Source des données : Statistique Canada. (29 avril 2026). Tableau 11-10-0135-01 Statistiques du faible revenu selon l’âge, le genre et le type de famille économique. https://doi.org/10.25318/1110013501-fra. Statistique Canada. (29 avril 2026). Tableau 13-10-0834-01 Insécurité alimentaire selon le type de famille économique. https://doi.org/10.25318/1310083401-fra. Les taux de pauvreté selon la MPC pour les ménages monoparentaux dirigés par des hommes ne sont pas disponibles.
Peuples autochtones
« [Les résidents] arrivent du nord du Québec à la recherche de meilleures conditions de vie […] les réalités particulières auxquelles font face les Autochtones en milieu urbain, comme la discrimination et l’accès limité à des services culturellement adaptés, contribuent également à la demande accrue pour les services de l’organisme. »
Répondant·e au sondage, Québec
La surreprésentation des Autochtones parmi la clientèle des banques alimentaires reflète les inégalités économiques et sociales de longue date qui continuent de façonner les expériences de pauvreté et d’insécurité alimentaire au Canada, et qui trouvent leur origine dans les inégalités instaurées par le colonialisme. Bien que les communautés autochtones soient diversifiées et aient des antécédents et des circonstances distincts, bon nombre d’entre elles continuent de faire face à des obstacles liés au logement, à l’emploi, à l’accès aux services et à la sécurité du revenu.
En 2026, 9,9 % des personnes qui ont recours aux banques alimentaires se sont identifiées comme étant Autochtones, alors que les peuples autochtones ne représentent qu’environ 5 % de la population canadienne. Selon l’Enquête canadienne sur le revenu de 2024, 34,7 % des Autochtones vivant hors réserve ont souffert d’insécurité alimentaire (marginale, modérée ou grave), comparativement à 24 % pour l’ensemble de la population.62 Ce chiffre est probablement une sous-estimation de l’insécurité alimentaire globale chez les Autochtones, en raison de la sous-représentation des communautés du Nord dans l’Enquête canadienne sur le revenu et des populations vivant dans les réserves. Ces segments affichent habituellement des taux plus élevés d’insécurité alimentaire. Les Autochtones affichent également des taux de pauvreté plus élevés selon la MPC, 17,9 % vivant sous le seuil officiel de pauvreté en 2024, comparativement à 10,8 % pour la population non autochtone.63
Les Autochtones qui ont recours aux banques alimentaires sont plus susceptibles de compter sur l’aide sociale et les prestations d’invalidité comme principale source de revenu, plus susceptibles d’être sans logement ou en situation de logement précaire et plus susceptibles d’appartenir à des ménages monoparentaux. Les client·es autochtones sont également les plus susceptibles de citer la hausse du coût des aliments et l’aide sociale insuffisante comme raisons de recourir à une banque alimentaire.
Les Autochtones du Canada sont confronté·es aux effets cumulatifs des programmes de soutien du revenu inadéquats. Ces défis sont particulièrement graves dans les communautés nordiques et éloignées, où la hausse rapide des coûts des aliments et du carburant, combinée aux répercussions des changements climatiques sur les sources alimentaires traditionnelles, contribue à des taux disproportionnés d’insécurité alimentaire et reflète des inégalités structurelles de longue date.
Groupes racisés
L’insécurité alimentaire et la pauvreté ont une incidence disproportionnée sur les groupes racisés. Les inégalités de longue date sur le marché du travail, les obstacles auxquels font face les nouveaux arrivants et l’exposition accrue aux pressions du marché locatif privé ont contribué à des taux élevés de difficultés économiques parmi de nombreuses communautés racisées.64 Par conséquent, les personnes racisées continuent d’être surreprésentées parmi la clientèle des banques alimentaires au Canada.
En 2026, 49,9 % des personnes qui ont eu recours aux banques alimentaires au Canada se sont identifiées comme étant membres de groupes racisés, comparativement à 46,2 % en 2025 et à 45,5 % en 2024. Les résultats de l’Enquête canadienne sur le revenu montrent que 30,4 % des personnes racisées souffrent d’insécurité alimentaire. Cette proportion est encore plus élevée chez les personnes noires (41,3 %), soit plus du double par rapport aux personnes qui n’appartiennent pas à des communautés racisées ou autochtones (20,4 %).65 Les taux de pauvreté suivent une tendance similaire : 15,5 % des personnes racisées vivent sous le seuil officiel de la pauvreté au Canada. Cette statistique s’élève à 16,4 % pour les personnes noires, comparativement à 8,4 % des personnes qui ne sont ni racisées ni autochtones.66
Les personnes qui ont recours aux banques alimentaires et qui s’identifient comme membres de groupes racisés ont tendance à différer de la clientèle non racisée de plusieurs façons importantes. Elles sont généralement plus jeunes, plus susceptibles d’être de nouveaux arrivants récents, de vivre dans des ménages biparentaux et d’être locataires de logements locatifs. Comme le montre la figure 18, la clientèle racisée est également plus susceptible de déclarer l’emploi comme principale source de revenu et moins susceptible de déclarer une aide sociale provinciale, y compris les prestations d’aide sociale générale ou d’invalidité, comme principale source de revenu. Elle est également plus susceptible d’invoquer les faibles salaires, les heures de travail insuffisantes et le chômage ou la perte d’emploi comme raisons de recourir à une banque alimentaire.
Figure 18: Sources de revenu de la clientèle des banques alimentaires selon l’identité raciale
Revenu d’emploi
Prestations d’invalidité provinciales
Prestations d’aide sociale
Source des données : Base de données sur les admissions de Banques alimentaires Canada (n > 150 000).
L’augmentation de la proportion de personnes occupant un emploi et ayant recours aux banques alimentaires depuis 2022 a coïncidé avec la représentation croissante des communautés racisées parmi la clientèle des banques alimentaires. 67 Ensemble, ces constatations suggèrent que la croissance du recours aux banques alimentaires chez les populations racisées est étroitement liée aux défis du marché du travail plutôt qu’à la dépendance aux programmes traditionnels de soutien du revenu. Cela est conforme aux recherches plus vastes qui montrent que les travailleuses et travailleurs racisé·es sont représenté·es de manière disproportionnée parmi les « travailleuses et travailleurs pauvres ». Ces personnes sont plus susceptibles de percevoir un salaire inférieur au seuil de faible rémunération que les travailleuses et travailleurs non racisé·es et non autochtones. Ce seuil est défini comme un salaire horaire inférieur aux deux tiers du salaire médian.68
Nouveaux arrivants
« […] les nouveaux arrivants font souvent face à des obstacles pour obtenir un emploi qui offre un salaire décent et qui correspond à leur niveau d’études et à leurs qualifications professionnelles, ce qui limite encore davantage leur capacité à atteindre la stabilité financière. »
Répondant·e au sondage, Ontario
Les nouveaux arrivants au Canada depuis dix ans ou moins représentent près de 31 % de la clientèle des banques alimentaires, ce qui est stable par rapport aux données de l’année dernière, mais représente une augmentation importante par rapport à 2019, année où ce groupe ne représentait que 13 % de la clientèle.
Parmi la clientèle des banques alimentaires, les nouveaux arrivants sont plus susceptibles d’appartenir à des ménages biparentaux plus jeunes avec enfants. Comparativement aux autres client·es, ces personnes sont plus susceptibles de déclarer l’emploi comme principale source de revenu, de louer un logement non subventionné, d’être racisé·es et de citer les faibles salaires ou les heures de travail insuffisantes comme raison d’avoir recours à une banque alimentaire. Elles sont moins susceptibles de recevoir une aide sociale provinciale.
Les résultats de l’Enquête canadienne sur le revenu montrent qu’en 2025, près de 31 % des nouveaux arrivants au Canada ont connu l’insécurité alimentaire, comparativement à 24 % de la population générale.69 Les taux de pauvreté sont également considérablement plus élevés chez les nouveaux arrivants :15,9 % vivent sous le seuil officiel de la pauvreté, comparativement à 8,7 % des personnes nées au Canada.70
La figure 19 montre les différences dans les sources de revenu des personnes qui ont recours aux banques alimentaires selon leur temps passé au Canada. Ces statistiques ne doivent pas être interprétées comme une progression vécue par les nouveaux arrivants au fil du temps, mais plutôt comme une comparaison de groupes distincts. Les nouveaux arrivants qui ont recours aux banques alimentaires et qui sont au Canada depuis moins de deux ans sont plus susceptibles de déclarer n’avoir aucun revenu d’emploi et de recevoir des prestations gouvernementales, tandis que les personnes nées au Canada ou qui y ont vécu depuis plus de 10 ans sont plus susceptibles de compter sur une aide gouvernementale comme principale source de revenu.
Figure 19: Principale source de revenu selon la période passée au Canada, pourcentage de ménages ayant recours aux banques alimentaires
N=>60,000
Source des données : Base de données sur les admissions de Banques alimentaires Canada.
Comparativement à la population canadienne générale, les nouveaux arrivants sont dans l’ensemble plus susceptibles d’être surqualifiés pour leur emploi actuel71 et plus susceptibles de travailler involontairement à temps partiel ou d’occuper d’autres emplois précaires, comme du travail contractuel.72 Près de 3 nouveaux arrivants sur 10 gagnent un salaire inférieur au seuil de faible rémunération, c’est-à-dire moins des deux tiers du salaire horaire médian.73 Même si plusieurs doivent payer des impôts, les nouveaux arrivants sont le groupe démographique qui a le moins accès à l’AE.74
Au-delà de la chaîne d’approvisionnement : sécurité alimentaire et souveraineté alimentaire dans le nord canadien
Les taux de pauvreté et d’insécurité alimentaire sont considérablement plus élevés dans les territoires que dans les provinces. L’Enquête canadienne sur le revenu de 2024 révèle qu’un peu plus de 17 % de la population des territoires vivait sous le seuil officiel de pauvreté, comparativement à 11 % pour l’ensemble du Canada.75
Dans les territoires, 25,2 % des personnes vivent une insécurité alimentaire modérée ou grave, comparativement à 18,4 % dans les provinces.76 Le Nunavut affiche les taux de pauvreté (31,7 %)77 et d’insécurité alimentaire (56,4 %) les plus élevés parmi tous les territoires.78 Les gens qui vivent dans le Nord peuvent finir par payer entre 35 % et 40 % du revenu de leur ménage sur la nourriture, comparativement à la moyenne canadienne de 11 %.79
Ces défis ne reflètent pas que le revenu. De nombreuses communautés nordiques et éloignées font face à des coûts exceptionnellement élevés en matière de nourriture, de transport, de logement et d’énergie, alors que l’isolement géographique peut compliquer l’accès aux biens, aux services et aux possibilités d’emploi. Les communautés autochtones en particulier continuent de subir les effets durables du colonialisme, ainsi que les perturbations liées au climat qui affectent les systèmes alimentaires traditionnels et le bien-être des communautés.
Suite au colonialisme, de nombreuses communautés autochtones situées dans des régions éloignées et nordiques font face à de plus grands défis environnementaux et sont de plus en plus vulnérables aux catastrophes liées au climat, comme les feux de forêt. Outre la perturbation à plus long terme des activités traditionnelles de collecte d’aliments comme la chasse et la pêche, les évacuations sont l’une des principales répercussions signalées des feux de forêt pour les peuples autochtones.80 Entre 1980 et 2021, 42 % des évacuations en cas d’incendie de forêt provenaient de communautés où plus de la moitié des résidents étaient autochtones.81 Près des trois quarts des personnes autochtones ayant été évacuées en raison de feux de forêt ont indiqué que avoir vécu une autre évacuation dans les cinq années précédentes, ce qui met en évidence l’ampleur croissante du problème.82 Les évacuations peuvent être perturbantes sur le plan matériel et psychologique, et la fumée des feux de forêt présente des risques pour la santé. 83 Ces répercussions peuvent aggraver l’insécurité alimentaire dans les communautés qui font déjà face à des coûts alimentaires élevés, à des pénuries de logements, à des services de santé limités et à des obstacles au transport.
Bien que les programmes existants aient aidé à résoudre les problèmes d’abordabilité des aliments dans les communautés nordiques et éloignées, des lacunes subsistent en matière de couverture, de coordination et de financement à long terme.84 L’examen récent de Nutrition Nord Canada a conclu que la sécurité et la souveraineté alimentaires sont indissociables et que l’insécurité alimentaire dans le Nord ne peut être traitée uniquement au moyen d’une approche fondée sur le marché.85 Des progrès durables nécessiteront plutôt des investissements soutenus dans les systèmes alimentaires, l’infrastructure, les services essentiels et le bien-être communautaire dirigés par les Autochtones.86
Alors que le Canada met davantage l’accent sur la souveraineté de l’Arctique et le développement du Nord, la lutte contre la pauvreté et l’insécurité alimentaire doit continuer de faire partie de la conversation. Les progrès à long terme dépendront non seulement de la réduction du coût des aliments, mais aussi du renforcement du logement, du transport, de l’infrastructure, des services communautaires et des possibilités économiques dans les communautés nordiques et éloignées.
Recommandations en matière de politiques fédérales
La crise de l’insécurité alimentaire au Canada témoigne de la mesure dans laquelle nos systèmes fournissent les ressources et les conditions dont les gens ont besoin pour répondre à leurs besoins de base. En mars 2026, les banques alimentaires ont enregistré plus de 2,35 millions de visites, ce qui représente une augmentation de près de 117 % depuis 2019. Le nombre de personnes en situation d’insécurité alimentaire grave a doublé au cours de la même période, passant de 1,33 million en 2019 à 2,65 millions en 2025. C’est un signe clair que quelque chose ne va pas.
Ces tendances ne peuvent s’expliquer uniquement par un choc économique temporaire. Elles reflètent les pressions croissantes exercées sur les systèmes sur lesquels la population canadienne compte pour maintenir un niveau de vie adéquat. Les revenus des ménages n’ont pas suivi le rythme de l’augmentation du coût des biens et services essentiels, y compris la nourriture, le logement et le transport, tandis que de nombreux ménages n’ont plus la capacité à absorber d’autres augmentations. Le tiers des personnes qui éprouvent des difficultés financières déclarent puiser dans leur épargne, s’endetter davantage ou utiliser le crédit pour couvrir leurs dépenses quotidiennes. Pour les ménages aux revenus les plus faibles, ces stratégies d’adaptation font de plus en plus partie de la survie quotidienne.
L’insécurité alimentaire est à la fois un problème de sécurité du revenu et un reflet des systèmes qui façonnent le coût et l’accessibilité des biens et services essentiels. Bien que ces pressions se fassent sentir partout au Canada, elles sont particulièrement vives dans les communautés nordiques et éloignées, où les coûts élevés, les lacunes en matière d’infrastructure et la pauvreté persistante créent des obstacles supplémentaires à la sécurité alimentaire et au bien-être.
Le Canada a besoin de bases plus solides pour assurer sa sécurité économique, de systèmes plus résilients pour la fourniture des biens et services essentiels, ainsi que d’une approche à long terme qui tienne compte des réalités propres aux communautés nordiques. Cela signifie réformer les mesures de soutien du revenu afin qu’elles offrent une protection réelle en cas de besoin, investir dans l’infrastructure essentielle autour des aliments et du logement pour améliorer l’abordabilité et la résilience, et veiller à ce que les investissements fédéraux dans le Nord soutiennent les communautés et réduisent les lacunes persistantes en matière de sécurité alimentaire, de logement et de bien-être.
Réformer les mesures de soutien du revenu pour offrir un soutien réel en cas de besoin
1. Réformer de façon permanente l’assurance-emploi (AE) pour une main-d’œuvre moderne
L’incertitude mondiale, les tarifs douaniers et le chômage élevé et persistant exposent les faiblesses de longue date du système canadien de soutien au revenu. Conçue pour un marché du travail d’après-guerre où les personnes occupaient généralement un seul emploi stable à temps plein, l’AE n’a pas évolué avec la main-d’œuvre, qui est aujourd’hui de plus en plus définie par le travail à temps partiel, temporaire ou contractuel. Elle ne couvre plus maintenant autant de travailleuses et travailleurs, ce qui affecte de manière disproportionnée les jeunes, les personnes en situation de handicap et les Canadien·nes racisé·es.
L’admissibilité est liée à l’accumulation d’heures assurables au cours d’une période donnée, avec des seuils qui varient selon la région. Par conséquent, seul environ le tiers des personnes sans emploi au pays reçoivent régulièrement des prestations d’AE, et celles qui y sont admissibles ne reçoivent que 55 % des gains antérieurs, jusqu’à concurrence de 729 $ par semaine.87 L’AE demeure la principale source de revenu pour seulement 3 % des clients des banques alimentaires, mais les bénéficiaires qui ont recours aux banques alimentaires sont particulièrement susceptibles d’avoir récemment perdu un emploi ou des heures, ce qui suggère que les prestations existantes ne remplacent pas adéquatement la perte de revenu.
Banques alimentaires Canada accueille favorablement les mesures temporaires d’AE mises en place par le gouvernement pour les travailleurs touchés par la perturbation actuelle des échanges commerciaux, mais le besoin récurrent de mesures tarifaires est un signal d’alarme : L’AE continue d’exiger des prestations complémentaires d’urgence plutôt que de fonctionner comme un filet de sécurité durable. Les mesures temporaires devraient être le fondement d’une réforme permanente et non un substitut à celle-ci. Le Canada a besoin d’une AE moderne pour une main-d’œuvre moderne.
- Élargir l’accès : établir un seuil national uniforme d’admissibilité de 420 heures et en instaurant un modèle hybride d’heures et de semaines pour mieux tenir compte des horaires de travail à temps partiel, saisonniers et irréguliers.
- Inclure les travailleuses et travailleurs occupant des emplois atypiques : en renforçant l’application des règles visant à prévenir la mauvaise classification et en créant une voie d’accès fondée sur les cotisations pour le travail autonome ou contractuel.
- Améliorer la suffisance : instaurer un plancher de prestations hebdomadaires minimum d’au moins 450 $ et hausser le taux de remplacement au-dessus des 55 % actuels.
- Protéger l’accès tout au long des événements de la vie : créer un volet de l’AE distinct pour les proches aidants et en cas de maladie.
- Renforcer les transitions : instaurer un deuxième volet de soutien pour les personnes qui épuisent les prestations avant de trouver un emploi, prolonger les mesures de soutien du revenu et de l’emploi jusqu’à un an, parallèlement à une formation améliorée et à un jumelage d’emploi; et compter le temps consacré aux études, à la formation, aux programmes d’apprentissage et aux services nationaux reconnus pour l’admissibilité des jeunes travailleuses et travailleurs.
2. Doubler l’allocation canadienne pour les travailleurs.
Près d’une personne sur six qui a recours aux banques alimentaires occupe un emploi. Cela indique que l’emploi ne protège plus contre l’insécurité alimentaire. Les salaires faibles ou versés en retard étaient la principale raison du recours aux banques alimentaires pour 22 % des répondant·es en 2026, soit plus du double des 10 % enregistrés en 2025. La question n’est pas seulement de savoir si une personne occupe un emploi, mais aussi si ses revenus sont suffisants, prévisibles et disponibles au moment de payer ses factures.
L’allocation canadienne pour les travailleurs vise à renforcer le rendement de l’emploi, mais sa valeur maximale et ses seuils d’élimination graduelle sont trop faibles pour combler l’écart entre les salaires et le coût de la vie. En 2025, la prestation maximale était de 1 633 $ pour les personnes vivant seules et de 2 813 $ pour les familles, éliminant progressivement les revenus nets rajustés de 26 855 $ et de 30 639 $ respectivement.88 Banques alimentaires Canada recommande de doubler la prestation maximale, de hausser le seuil de revenu au moins jusqu’au seuil de pauvreté et d’indexer les deux à l’inflation.
3. Éliminer les obstacles au crédit d’impôt pour personnes handicapées (CIPH)
Les Canadien·nes en situation de handicap sont près de 50 % plus susceptibles de vivre dans la pauvreté et deux fois plus susceptibles de connaître l’insécurité alimentaire.89 Le CIPH est nécessaire pour accéder à la prestation canadienne pour les personnes handicapées (PCPH), ce qui en fait la principale porte d’entrée vers les mesures fédérales de soutien. Toutefois, il n’a jamais été conçu pour ce rôle, et Statistique Canada estime que seulement 14,6 % des personnes en situation de handicap y sont admissibles. Une définition trop restrictive de l’invalidité et des obstacles administratifs persistants empêchent la majorité de ces personnes à accéder aux programmes visant à garantir un niveau de vie adéquat.
Même si nous appuyons les récents changements administratifs qui devraient permettre d’obtenir une aide estimée à 345 millions90 de dollars sur six ans, une réforme fondamentale demeure nécessaire. Nous demandons au gouvernement fédéral de s’engager à mettre en place un processus de collaboration pour concevoir un nouveau système d’admissibilité qui :
- Utilise la définition du handicap, telle que définie dans la Loi canadienne sur l’accessibilité, comme point de départ pour les programmes fédéraux destinés aux personnes en situation de handicap.
- Crée un processus centralisé, digne et fondé sur la situation de handicap à l’extérieur du régime fiscal.
- Étend automatiquement la certification fédérale en matière d’invalidité aux personnes qui reçoivent déjà une aide provinciale ou territoriale aux personnes handicapées.
En attendant ce remaniement, le gouvernement devrait également éliminer les obstacles actuels au CIPH, notamment : une application en langage clair et simple conçue conjointement avec les médecins, les personnes handicapées, les défenseur·es, les communautés, les personnes qui ont accédé ou tenté d’accéder au CIPH; l’élargissement continu du nombre de praticien·nes autorisé·es à certifier une invalidité; le remboursement direct des praticiens qui certifient une demande, les renouvellements simplifiés et moins fréquents — en s’appuyant sur le projet pilote du Manitoba, et un financement accru pour le programme de navigation des prestations d’invalidité.
4. Entreprendre une étude parlementaire fédérale sur la suffisance de l’aide sociale
L’aide sociale est une responsabilité provinciale et territoriale, mais son insuffisance est maintenant une préoccupation à l’échelle nationale. L’aide sociale provinciale demeure la principale source de revenu d’environ 40 % de la clientèle des banques alimentaires lorsque l’aide sociale générale et les prestations d’invalidité sont combinées, et que les revenus n’ont pas suivi le coût de la vie.
Le problème va au-delà des montants des prestations. Les restrictions sur les actifs, les tests mensuels du revenu, les exemptions limitées sur les gains et la récupération abrupte rendent difficile l’acceptation d’un emploi temporaire ou la réalisation d’économies.
Nous recommandons que le Comité permanent des ressources humaines, du développement des compétences, du développement social et de la condition des personnes handicapées de la Chambre des communes et le Comité permanent des affaires sociales, sciences et technologie devraient mener une étude parlementaire sur le soutien du revenu dans les provinces, les territoires et les réserves. L’étude devrait mener à des initiatives fédérales mesurables. Aucun programme de soutien du revenu financé par l’État ne devrait laisser les bénéficiaires incapables de se payer de la nourriture et un logement.
Investir dans les infrastructures essentielles pour bâtir un Canada plus abordable et plus résilient
5. Établir un accord national sur le logement.
La politique de logement est aussi une politique de sécurité alimentaire. Près de trois quarts de la clientèle des banques alimentaires (71,8 %) loue un logement locatif, ce qui signifie que la hausse des prix et la détérioration de l’abordabilité des loyers sont devenus des facteurs importants de la demande des banques alimentaires. Cette relation s’étend au-delà du recours aux banques alimentaires : les ménages en situation d’insécurité alimentaire sont plus de deux fois plus susceptibles que les ménages en situation de sécurité alimentaire de vivre dans un logement inabordable. Étant donné que les coûts du logement représentent une part croissante du budget des ménages, un plus grand nombre de ménages ont un revenu trop faible pour se payer systématiquement de la nourriture et d’autres produits essentiels.
Avec l’expiration des transferts dans le cadre de la Stratégie nationale sur le logement, le gouvernement fédéral doit établir un accord national sur le logement – un cadre à long terme pour les investissements fédéraux, provinciaux, territoriaux, municipaux et autochtones coordonnés – pour s’assurer que la transition vers Maisons Canada préserve et renforce les mesures de soutien à l’abordabilité dont ont besoin les locataires à faible revenu et les ménages qui sont confrontés au plus grand risque d’insécurité alimentaire et de logement.
L’accord doit renouveler et élargir le financement de logements abordables, coopératifs, sans but lucratif et publics; protéger l’accès aux logements locatifs à faible coût; accélérer la construction grâce à des mesures fédérales relatives aux terrains, au financement et aux impôts; inclure des volets réservés aux populations prioritaires; exiger des rapports annuels transparents; et examiner les options pour renforcer les soutiens directs en matière d’abordabilité pour les locataires, y compris le maintien ou le remplacement des prestations de logement existantes.
6. Établir des politiques géographiques explicites dans le cadre de Maisons Canada
Un seul cadre national de prestation ne peut pas répondre aux différentes structures de coûts et ententes de gouvernance dans les communautés urbaines, rurales, éloignées et autochtones. Maisons Canada doit établir trois voies : une voie urbaine et suburbaine pour les communautés de 30 000 personnes ou plus; une voie rurale et de petite ville pour les communautés de 1 000 à 30 000 personnes, avec des exigences de densité souples et la reconnaissance des chaînes d’approvisionnement locales; et une voie éloignée, nordique et autochtone avec des prix de référence différents. Étant donné que les coûts dans le Nord peuvent être deux à trois fois plus élevés que ceux dans le reste du Canada, cette voie devrait être coordonnée avec les investissements fédéraux prévus pour la sécurité, le transport et l’énergie dans l’Arctique afin qu’une présence canadienne soutenue dans le Nord s’accompagne de logements et de services adéquats.
7. Modifier la règle des projets prêts à démarrer en 12 mois par un volet « Voies vers la préparation »
Le fait d’exiger que les projets soient prêts pour la construction dans un délai de 12 mois favorise les communautés qui disposent déjà de terrains viables et de capacités en matière d’urbanisme. Les communautés éloignées, nordiques et autochtones ont souvent besoin de plus de temps pour la préparation des terres, les processus environnementaux, la consultation et le transport saisonnier. Maisons Canada devrait financer un volet « Voies vers la préparation » couvrant l’évaluation des besoins en matière de logement, la planification de l’aménagement des terres, l’ingénierie et la conception, l’obtention de permis et la capacité de gestion de projet afin que les communautés puissent intégrer le processus avant même de répondre à la définition classique d’un projet prêt à démarrer.
8. Affecter jusqu’à 500 millions de dollars du Fonds de liaison alimentaire à l’infrastructure stratégique pour l’alimentation
Le gouvernement fédéral devrait affecter jusqu’à 500 millions de dollars du Fonds de liaison alimentaire aux marchés de produits alimentaires, aux centres de distribution régionaux de produits alimentaires, à l’entreposage, à l’entreposage de produits réfrigérés et congelés, à la transformation et au transport dans l’ensemble du réseau de banques alimentaires. Les investissements devraient s’appuyer sur l’infrastructure que le réseau a déjà développée, cibler les lacunes stratégiques et les emplacements prioritaires, relier les centres régionaux au-delà des frontières provinciales et territoriales, compléter les chaînes d’approvisionnement existantes du secteur privé et veiller à ce que les investissements atteignent les communautés qui font face aux plus grands obstacles à l’accès aux aliments. Le réseau a déjà établi les relations, les données et les connaissances opérationnelles nécessaires pour acheminer des aliments partout au Canada. Ce qu’il faut maintenant, c’est des investissements publics stratégiques pour relier, harmoniser et étendre cette capacité.
Bâtir un Nord plus fort en investissant dans les gens et les communautés
9. Combler l’écart du coût de la vie dans l’allocation canadienne pour l’épicerie et les besoins de base pour le Nord du Canada.
Une prestation uniforme à l’échelle du pays ne peut pas offrir un soutien équitable lorsque les coûts varient considérablement d’une région à l’autre. Les ménages habitant dans les communautés nordiques et éloignées peuvent consacrer de 35 à 40 % de leur revenu à la nourriture, comparativement à environ 11 % à l’échelle nationale. L’allocation canadienne pour l’épicerie et les besoins de base devrait comprendre un supplément nordique avec des montants maximaux plus élevés, des seuils d’admissibilité élargis, des ajustements géographiques pour les frais de nourriture, de transport, de carburant et de logement, une indexation automatique et des systèmes de livraison accessibles aux personnes ayant un accès limité à Internet ou aux services bancaires. La conception et la mise en œuvre doivent être réalisées en collaboration avec les gouvernements territoriaux et les dirigeants inuits, des Premières Nations et métis afin qu’elles reflètent le coût réel de la vie dans le Nord canadien. Le gouvernement fédéral doit également fournir un financement pluriannuel prévisible pour le principe de Jordan, L’Initiative : Les enfants inuits d’abord et le Programme national d’alimentation scolaire dans les communautés des Premières Nations, puisque les prolongations à court terme minent leur objectif préventif.
10. Transformer Nutrition Nord Canada en un programme de sécurité et de souveraineté alimentaires transparent, responsable et dirigé par les Autochtones
La sécurité alimentaire est indissociable de la souveraineté alimentaire. Bien que la réduction du coût des aliments achetés en magasin demeure importante, l’insécurité alimentaire dans le Nord est également façonnée par la pauvreté, les changements climatiques et les répercussions continues du colonialisme sur les systèmes alimentaires autochtones. L’examen de Nutrition Nord Canada a confirmé que l’insécurité alimentaire ne peut être traitée uniquement par des subventions au commerce de détail. Nutrition Nord Canada doit délaisser son approche limitée fondée sur les subventions au commerce de détail au profit d’une stratégie de sécurité alimentaire transparente, responsable, concertée et dirigée par les communautés.
- Réformer la subvention au commerce de détail afin d’améliorer l’abordabilité, le choix, la dignité et la transparence. Établir des objectifs clairs en matière d’abordabilité pour les aliments subventionnés, renforcer la responsabilisation et la production de rapports publics, et élargir les aliments admissibles pour mieux tenir compte des besoins et des préférences de la communauté.
- Élargir les initiatives liées à la souveraineté alimentaire. Accroître le financement à long terme de la Subvention pour le soutien aux chasseurs-cueilleurs (SSCC) et la Subvention pour les programmes alimentaires des communautés (SPAC), renforcer le leadership autochtone dans la gouvernance des programmes et appuyer la récolte, le partage des aliments et d’autres approches communautaires qui améliorent l’accès aux aliments traditionnels et renforcent les systèmes alimentaires locaux.
11. Investir dans une infrastructure communautaire abordable grâce aux engagements du Canada en matière de défense et d’utilisation mixte
L’expansion par le Canada de l’infrastructure de défense et d’utilisation mixte dans l’Arctique est une occasion de combler les déficits de longue date dans les systèmes de logement, de transport, d’énergie et d’alimentation. Les investissements fédéraux devraient soutenir le logement abordable et avec services de soutien; le transport, la logistique, l’entreposage et l’infrastructure alimentaire communautaire qui réduisent les coûts des aliments, améliorent la résilience du système alimentaire et renforcent la souveraineté alimentaire; la planification régionale à long terme; les ententes sur les avantages communautaires et l’approvisionnement autochtone; et les droits et la compétence des Autochtones. Un investissement significatif à long terme dans le Nord renforcerait la souveraineté de l’Arctique tout en améliorant la sécurité alimentaire et le bien-être communautaire.
Notre méthodologie
Le Bilan-Faim est le rapport annuel phare de Banques alimentaires Canada qui fait état de l’utilisation des banques alimentaires au Canada. Il s’agit d’une enquête transversale par recensement menée auprès de la plupart des organismes et programmes de banques alimentaires, à l’intérieur et à l’extérieur du réseau de Banques alimentaires Canada. Le Bilan-Faim présente un instantané de l’utilisation des banques alimentaires au Canada pris à un moment précis.
En plus des résultats du sondage Bilan-Faim, le présent rapport s’appuie sur des données probantes provenant de diverses sources, y compris des données administratives, des sondages nationaux, des données de Statistique Canada, la cartographie du SRG et la recherche-action participative. Ensemble, elles permettent de mieux comprendre le recours aux banques alimentaires et l’insécurité alimentaire, en combinant les tendances démographiques et les expériences vécues par les personnes et les communautés partout au Canada.
Banques alimentaires Canada cherche toujours des moyens d’améliorer le rapport Bilan-Faim. Si vous avez des questions au sujet du rapport ou des idées sur la façon dont nous pourrions l’améliorer, n’hésitez pas à communiquer avec nous. Communiquez avec nous à info@foodbankscanada.ca en écrivant Bilan-Faim dans le champ « objet » de votre message.
Le monde des banques alimentaires
Le réseau de Banques alimentaires Canada compte dix associations provinciales, une association territoriale, 814 banques affiliées, qui comprennent près de 3 000 organismes, et trois banques alimentaires affiliées directes dans les deux territoires sans association. Des banques alimentaires indépendantes, donc extérieures au réseau, ont également participé au sondage.
Collecte de données
Le Bilan-Faim est envoyé aux banques alimentaires en février de chaque année, et les données sont recueillies en mars. Le mois de mars est la période à l’étude, puisqu’il s’agit d’un mois ordinaire, sans tendances prévisibles de forte ou de faible utilisation. En nous appuyant systématiquement sur le mois de mars, nous pouvons suivre les tendances d’utilisation au fil des ans.
Pour optimiser l’intégrité des données et limiter le nombre d’erreurs d’interprétation, le sondage comprend des exemples de la façon dont les données doivent être recueillies et classées. Les définitions des catégories sont également incluses.
Le sondage est transmis aux banques alimentaires et aux responsables de programmes alimentaires par l’entremise d’organismes provinciaux, et directement aux banques alimentaires non affiliées à Banques alimentaires Canada. Le sondage est accessible par un lien en ligne, dans un document en format PDF et Word. Des entretiens par téléphone sont également nécessaires dans certains cas. Le réseau de banques alimentaires de Feed Ontario, de Feed Nova Scotia et d’environ 180 banques alimentaires d’autres provinces, y compris les banques alimentaires non affiliées de l’Armée du Salut, utilise un programme en ligne appelé Link2Feed. Ces banques alimentaires avaient la possibilité de sauter les questions portant sur le recours des client·es, puisque ces données pouvaient être obtenues par le truchement de Link2Feed.
Remarque relative aux visites
Depuis le Bilan-Faim 2018, Banques alimentaires Canada déclare le nombre de visites aux banques alimentaires en mars afin d’offrir une meilleure représentation du besoin de recourir à des banques alimentaires à l’échelle du Canada.
On compte une « visite » pour chaque personne, chaque fois qu’elle reçoit un panier de provisions, et pour chaque membre de son ménage. Par exemple, si une personne vivant seule s’est rendue quatre fois à la banque alimentaire en mars, on compte quatre visites. Par contre, si un ménage monoparental avec deux enfants s’est rendu deux fois à la banque alimentaire en mars, on compte six visites.
Chaque banque alimentaire détermine le nombre d’accès à ses services dont peuvent bénéficier les gens de la localité, selon son mandat, les besoins de la localité et les ressources disponibles. Il arrive que des personnes visitent une banque alimentaire plusieurs fois par mois, alors que dans d’autres cas, elles s’y rendent moins d’une fois par mois. Au Canada, les client·es ont recours aux banques alimentaires une fois par mois dans la plupart des cas.
Le nombre total de visites comprend les visites aux banques alimentaires pour se procurer un panier de provisions qui comprend généralement un mélange de denrées périssables et non périssables pouvant durant de quelques jours à une semaine. Certaines banques alimentaires ont récemment commencé à participer à des initiatives de récupération alimentaire plus grandes qui s’ajoutent à leurs programmes de paniers alimentaires, ce qui leur permet de distribuer rapidement des aliments précis qui peuvent être en abondance à un moment précis, comme des fruits, des légumes et du pain. Puisque ces banques alimentaires doivent distribuer un grand nombre de ces aliments très rapidement en raison de leur caractère périssable, elles acceptent des visites plus fréquentes pour permettre une meilleure rotation des aliments. Comme ces programmes prévoient habituellement la distribution d’aliments bien précis, ils ne font pas partie des programmes de distribution de paniers alimentaires traditionnels. Par souci d’uniformité des données, les collectes de récupération alimentaire sont exclues du nombre total de visites.
Analyse des données
Les données du sondage sont saisies dans une base de données, puis épurées pour permettre une analyse rigoureuse, qui comprend le filtrage des résultats pour n’inclure que ceux des banques alimentaires et des programmes alimentaires. On vérifie les valeurs aberrantes pour veiller à ce qu’elles n’altèrent pas les résultats généraux.
Nous reconnaissons que des erreurs peuvent survenir pendant l’exécution des processus de collecte des données. Banques alimentaires Canada effectue un suivi exhaustif auprès des banques alimentaires en cas de données aberrantes (écarts de +/- 25 % au cours d’une année donnée). Toutefois, la fourchette de plus de 25 % a entraîné un trop grand nombre de cas aberrants en raison de l’augmentation spectaculaire du nombre de clients des banques alimentaires partout au pays cette année. Cette fourchette a donc été modifiée province par province pour cibler les cas aberrants réels. L’analyse a été effectuée par le personnel de Banques alimentaires Canada, qui s’est appuyé sur l’Ensemble des programmes statistiques relatif aux sciences sociales (SPSS). Le nombre total de visites est fondé sur les données primaires reçues directement des organismes. Nous additionnons le nombre de visites totales selon tous les sondages valides reçus et calculons les résultats des ménages en nous fiant uniquement aux sondages contenant des données complètes dans ces catégories.
Les données ont été traitées dans SPSS et une analyse descriptive a été effectuée. Les proportions de variables assignées ont été calculées et comparées aux autres catégories de variables et aux résultats des sondages précédents. Les résultats ont également été compilés et représentés dans une feuille de calcul Excel.
Dans les cas où des banques alimentaires en exploitation n’avaient pas rempli pas le sondage, nous avons produit des estimations prudentes en vérifiant l’existence du programme alimentaire et en utilisant les données régionales pour augmenter ou diminuer le pourcentage par rapport aux chiffres déjà rapportés. Les données aberrantes ont été supprimées des données régionales afin que les tendances ne soient pas exagérées.
Un échantillon des banques alimentaires qui ont répondu aux questions pertinentes a été utilisé pour analyser les réponses relatives aux données démographiques des clients. Les taux de réponse aux questions relatives aux données démographiques demeurent les mêmes d’une année à l’autre. Les données démographiques ont été analysées à l’échelle nationale pour assurer une excellente représentativité de l’échantillon, les cas manquants étant exclus de l’analyse. Lorsque des comparaisons d’éléments démographiques sont présentées, les échantillons ont été testés pour déterminer la signification statistique au moyen de tests t afin de repérer les différences entre deux échantillons indépendants.
Une analyse supplémentaire sur les caractéristiques démographiques a été effectuée à l’aide de données désagrégées provenant des statistiques de Banques alimentaires Canada selon les admissions qu’ils ont enregistrées. Les données ont été recueillies auprès d’un échantillon de banques alimentaires utilisant le système et consentant à partager leurs données avec Banques alimentaires Canada. Bien que l’échantillon soit fiable quant au nombre de banques alimentaires, il est possible qu’il ne soit pas représentatif sur le plan géographique.
Note méthodologique concernant le Québec
En raison des changements apportés aux méthodes de collecte des données au Québec, des données complètes n’étaient pas disponibles pour cette période de déclaration. Par conséquent, des projections ont été produites pour estimer les valeurs manquantes et veiller à ce que les estimations provinciales soient aussi exhaustives que possible. Pour estimer les valeurs manquantes, un taux de croissance moyen a été calculé à partir des données des 459 organismes qui ont déclaré une croissance positive du nombre de visites ou une baisse de moins de 50 % par rapport à la période de déclaration précédente. Ce taux de croissance moyen a ensuite été appliqué aux 196 organisations qui n’ont pas déclaré de données pour l’année 2025 ou qui ont déclaré une baisse de plus de 50 %. Un seuil de baisse de 50 % a été fixé pour déterminer les organisations pour lesquelles les changements signalés étaient plus susceptibles de refléter des déclarations incomplètes plutôt que des baisses réelles des activités de service. Aucune projection n’a été faite pour les nouveaux organismes et ceux qui ne sont pas encore déclarés par l’entremise du système, car environ 83 % des organismes au Québec ont déclaré avoir utilisé le système de collecte de données au cours de ce cycle.
Limites
Les ressources et la capacité de documentation des banques alimentaires du pays sont limitées. Il peut arriver que Banques alimentaires Canada effectue un suivi des données aberrantes afin de vérifier s’il y a eu une erreur de déclaration au cours d’une année antérieure. Si c’est le cas, les données des années antérieures peuvent être corrigées. Il s’agit souvent d’erreurs mineures qui n’ont aucune incidence sur les grandes tendances. Banques alimentaires Canada met tout en œuvre pour présenter les données les plus exactes possible.
Examen de la méthodologie
À l’automne 2018, la Société de recherche sociale appliquée (SRSA) a passé en revue la méthodologie du Bilan-Faim et formulé plusieurs recommandations pour les années à venir. Dans l’ensemble, la SRSA a constaté que le Bilan-Faim est riche en données sur les expériences des personnes aux prises avec des difficultés économiques, de l’insécurité alimentaire et des obstacles aux besoins essentiels. Le Bilan-Faim constitue un instantané fidèle de l’utilisation des banques alimentaires pour une année donnée, ainsi que des données démographiques clés liées aux populations qui ont recours aux banques alimentaires au Canada. Plusieurs mesures de contrôle de la qualité sont en place pour réduire au minimum le nombre d’erreurs de mesure et de réponse durant les phases de collecte de données.
Remerciements
Banques alimentaires Canada tient à remercier les centaines de milliers de personnes qui ont accès aux programmes alimentaires et les milliers d’employé·es et de bénévoles qui, chaque année, communiquent des renseignements à intégrer au Bilan-Faim. Sans les efforts et la participation de ces personnes, cette recherche ne serait pas possible. Nous remercions tout particulièrement André Turcotte, conseiller principal chez Pollara Strategic Insights, pour son aide.
Nous tenons également à remercier les coordonnatrices et coordonnateurs provinciaux du Bilan-Faim 2026.
Dan Huang-Taylor, Food Banks BC (Colombie-Britannique)
Darryl Burry, Food Banks Alberta (Alberta)
Michael Kincade, Food Banks of Saskatchewan (Saskatchewan)
Meaghan Erbus, Harvest Manitoba (Manitoba)
Amanda Colella-King, Feed Ontario (Ontario)
Erin Waddington, Feed Ontario (Ontario)
Noémie Robidoux, Banques alimentaires du Québec (Québec)
Stephane Sirois, Food Depot Alimentaire (Nouveau-Brunswick)
Carrie Delaney, Food Depot Alimentaire (Nouveau-Brunswick)
Epiphany Spielman, Feed Nova Scotia (Nouvelle-Écosse)
Nathan Corkum, Feed Nova Scotia (Nouvelle-Écosse)
Mike MacDonald, Upper Room Food Bank (Île-du-Prince-Édouard)
Tina Bishop, Community Food Sharing Association (Terre-Neuve-et-Labrador)
Heather Sealey, Food Bank Society of the Yukon (Yukon)
Design réalisé par The Garden
Révision par Brigitte Petersen
LE BILAN-FAIM A ÉTÉ PRÉPARÉ PAR
Richard Matern, Sofia Seer, Dana Vreeswijk, Oona Palmer, Nick McRoberts, Sarah Faubert et Khoaja Khaled
© Banques alimentaires Canada, 2026. Tous droits réservés.
Citation recommandée : Banques alimentaires Canada (2026). Bilan-Faim 2026. Mississauga : Banques alimentaires Canada.
Sources
1Pinault, L. et Foran, H. (Avril 2026). Étirer chaque dollar : une analyse chronologique des difficultés financières et de la qualité de vie (no 75-006-X au catalogue). Statistique Canada. [1]https://www150.statcan.gc.ca/n1/pub/75-006-x/75-006-x2026002-fra.htm
2Statistique Canada. (20 avril 2026). Indice des prix à la consommation mensuel, non désaisonnalisé (Tableau 18-10-0004-01) [Tableau de données]. https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1810000401&request_locale=fr.
3Statistique Canada (2026, Tableaux 18-10-0004-01, 14-10-0065-01, 14-10-0223-01).
4Chiffre fondé sur les données de Statistique Canada. (13 avril 2026). Comptes économiques répartis pour le secteur des ménages, revenu, consommation et épargne, par caractéristique, trimestrielle (x 1 000 000). (Table 36-10-0662-01) [tableau de données] https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=3610066201&request_locale=fr
5Gellatly, G., Foran, H. et L. Pinault. (19 décembre 2024). Obstacles au déménagement : répercussions possibles sur la satisfaction à l’égard de la vie des jeunes familles. Rapports économiques et sociaux, 4(12), p. 1-5. https://doi.org/10.25318/36280001202401200001-fra
6Statistique Canada. (22 janvier 2025). Graphique 4 : Épargne nette moyenne des ménages, selon le quintile de revenu [Graphique]. Dans De la recherche aux connaissances : l’abordabilité et l’inégalité en perspective. https://www150.statcan.gc.ca/n1/pub/11-631-x/11-631-x2025001-fra.htm
7Société canadienne d’hypothèques et de logement. (10 septembre 2024). Enquête canadienne sur le logement de 2022 : nouvelles données sur les besoins et les conditions de logement. L’Observateur du logement. https://www.cmhc-schl.gc.ca/observateur-logement/2024/enquete-canadienne-sur-logement-2022
8Canadian Observatory on Homelessness. (n.d.). What are the causes of homelessness? Homeless Hub. https://homelesshub.ca/collection/homelessness-101/what-are-the-causes-of-homelessness/
9Sondage national représentatif mené par Pollara Strategic Insights pour le compte de Banques alimentaires Canada auprès de 6 820 adultes canadien·nes du 6 au 21 mars 2026. Pondérées pour refléter la population canadienne selon les données du recensement de Statistique Canada. Marge d’erreur : ± 1,5 points de pourcentage. L’insécurité alimentaire est évaluée à l’aide d’un module à six éléments élaboré par l’Economic Research Service du United States Department of Agriculture (USDA).
(Economic Research Service, 2012).
10Statistique Canada. (29 avril 2026). Enquête canadienne sur le revenu, 2024. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/260429/dq260429a-fra.htm La plus récente publication de données de l’Enquête canadienne sur le revenu (ECR) de 2024 de Statistique Canada utilise les données des déclarants fiscaux de 2024 pour établir les taux de pauvreté fondés sur la mesure du panier de consommation (MPC), qui est la mesure officielle de la pauvreté au Canada. Toutefois, la collecte de données effectuée pour déterminer l’échelle de l’insécurité alimentaire s’est déroulée de janvier à juin 2025, et portait sur les expériences des répondant·es vécues au cours des 12 mois précédents. Par conséquent, nous utilisons l’année la plus récente comme année de référence pour renvoyer aux données sur l’insécurité alimentaire recueillies dans le cadre de l’ECR.
11Statistique Canada. (29 avril 2026). Insécurité alimentaire selon le type de famille économique (Tableau 13-10-0834-01) [Tableau de données]. https://doi.org/10.25318/1310083401-fra
12Statistique Canada. Tableau 13-10-0834-01.
13Statistique Canada (2026), Enquête canadienne sur le revenu, 2024.
14Emploi et Développement social Canada. (21 août 2018). Une chance pour tous : la première Stratégie canadienne de réduction de la pauvreté (Annexe 1 : Détails statistiques). Gouvernement du Canada. https://www.canada.ca/fr/emploi-developpement-social/programmes/reduction-pauvrete/rapports/strategie.html#h2.16
15Montcho, G. et Al-Azzam, M. S. (2026). Déterminants de l’insécurité alimentaire au Canada : une approche d’apprentissage automatique. Emploi et Développement social Canada. https://www.canada.ca/fr/emploi-developpement-social/ministere/rapports/recherche/determinant-de-insecurite-alimentaire-canada.html
16Tarasuk, V., Cheng, J., de Oliveira, C., Dachner, N., Gundersen, C. et Kurdyak, P. (2015). Association between household food insecurity and annual health care costs. Journal de l’Association médicale canadienne, 187(14), p. E429-E436. https://doi.org/10.1503/cmaj.150234; Gundersen, C., et Ziliak, J. P. (2015). Food insecurity and health outcomes. Health Affairs, 34(11), p. 1830-1839. https://doi.org/10.1377/hlthaff.2015.0645
17La recherche-action participative (RAP) fait participer des personnes ayant un vécu expérientiel au processus de recherche en tant que partenaires, en veillant à ce que les constatations reflètent les réalités du monde réel et éclairent des mesures significatives. Cette approche est particulièrement utile pour comprendre des enjeux complexes comme l’insécurité alimentaire et trouver des solutions fondées sur l’expérience vécue.
18PROOF. (22 février 2018). Food insecurity and mental health. Université de Toronto. https://proof.utoronto.ca/resource/food-insecurity-and-mental-health/
19Statistique Canada. (2024). La santé de la population canadienne, 2024 : Résultats en matière de santé. Gouvernement du Canada. https://www150.statcan.gc.ca/n1/pub/82-570-x/2024001/section2-fra.htm et Statistique Canada (2026), Enquête canadienne sur le revenu, 2024
20Li, AKC. et Nowrouzi-Kia, B. (2024). Relationships between employment status with self-perceived mental and physical health in Canada. AIMS Public Health. 11(1), p. 236-257. doi: 10.3934/publichealth.2024012; Caramenti, M. et Castiglioni, I. (2022). Determinants of self-perceived health: The importance of physical well-being but also of mental health and cognitive functioning. Behavioral Sciences, 12(12), 498. https://doi.org/10.3390/bs12120498; Statistique Canada. (24 juin 2020). Rapports sur la santé : Comprendre la santé mentale autoévaluée des Canadiens pendant la pandémie de COVID-19. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/200624/dq200624b-fra.htm; Koppner, J., Lindelöf, A., Iredahl, F., Tevell, M., Nilsson, S., Thorsell, A., Faresjö, Å. et Israelsson Larsen, H. (2024). Factors affecting self-perceived mental health in the general older population during the COVID-19 pandemic: a cross-sectional study. BMC public health, 24(1), 660. https://doi.org/10.1186/s12889-024-18199-1; McDonald, H. (8 septembre 2021). Perceptions quant à la santé mentale et aux besoins en soins de santé mentale durant la pandémie de COVID-19. Statistique Canada. https://www150.statcan.gc.ca/n1/pub/45-28-0001/2021001/article/00031-fra.htm
21Statistique Canada. (18 mars 2025). Postes vacants, quatrième trimestre 2024. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/250318/g-b001-fra.htm; Statistique Canada. (17 mars 2026). Postes vacants, quatrième trimestre 2025. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/260317/dq260317a-fra.htm; Statistique Canada. (16 juin 2026). Postes vacants, premier trimestre 2026. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/260616/dq260616b-fra.htm
22Statistique Canada. (10 avril 2026). Enquête sur la population active, mars 2026. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/250404/dq250404a-fra.htm
23Banques alimentaires Canada (2026). Du point de vue des pairs à un sondage auprès de la population : défis et possibilités pour les personnes en situation d’insécurité alimentaire qui occupent un emploi. https://foodbankscanada.ca/fr/sondage-aupresde-la-population/
24Statistique Canada. (20 avril 2026). Indice des prix à la consommation, mars 2026. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/260420/dq260420a-fra.htm
25Banques alimentaires Canada. (2026). Du point de vue des pairs à un sondage auprès de la population : défis et possibilités pour les personnes en situation d’insécurité alimentaire qui occupent un emploi. Banques alimentaires Canada. https://foodbankscanada.ca/fr/sondage-aupresde-la-population/#h-stress-nbsp-financier-lie-a-l-emploi-et-obstacles-a-un-emploi-de-qualite-nbsp
26Selon les sondages trimestriels commandés par Banques alimentaires Canada et menés par Pollara Strategic Insights au moyen d’un sondage en ligne effectué auprès d’un échantillon national de 1 500 Canadien·nes entre avril 2024 et juillet 2026.
27Boychuck, G. W. et T. McIntosh. (2001). Adrift between islands: Employment Insurance, social assistance and the politics of income support in Canada. Revue canadienne de politique sociale, (47). https://crsp.journals.yorku.ca/index.php/crsp/article/view/33771
28Laidley, J. et T. Oliveira. (2026). Welfare in Canada, 2025: A crisis of inadequacy. Maytree. https://maytree.com/publications/welfare-in-canada-2025-a-crisis-of-inadequacy/
29Kneebone, R., Wilkins, M., Jardine, M. et Zwicker, J. (2026). Social policy trends: Food bank use by AISH recipients. The School of Public Policy Publications, 19(1). https://doi.org/10.55016/rwh21x52; Black, J. L., et Seto, D. (2020). Examining patterns of food bank use over twenty-five years in Vancouver, Canada. Voluntas: International Journal of Voluntary and Nonprofit Organizations, 31(5), p. 853-869. https://doi.org/10.1007/s11266-018-0039-2
30Kneebone, R. D. et Wilkins, M. (13 décembre 2017). Social policy trends: Calgary food bank clients and social assistance caseloads. The School of Public Policy Publications, 10(2017). https://doi.org/10.11575/sppp.v10i0.43228
31Laidley et Oliveira, 2025, p. 223-237.
32Laidley & Oliveira, 2025, p. 226.
33Li, T., Fafard St-Germain, A. A. et V. Tarasuk. (2023). Household food insecurity in Canada, 2022. Research to Identify Policy Options to Reduce Food Insecurity (PROOF). https://proof.utoronto.ca/
34Zhang, X. (30 janvier 2025). Tendances récentes en assistance sociale en Ontario. Statistique Canada. https://www150.statcan.gc.ca/n1/pub/75f0002m/75f0002m2025002-fra.htm
35Banques alimentaires Canada. (2026). Adultes vivant seul·es et ayant des personnes à charge. Dans Adultes seuls ayant des personnes à charge. https://foodbankscanada.ca/fr/sondage-aupresde-la-population/#h-adultes-seuls-ayant-des-personnes-a-charge-nbsp
36Oliveira, T. et M. Caballero (2026). Social assistance summaries, 2025. Maytree. https://maytree.com/wp-content/uploads/Social_Assistance_Summaries_2025.pdf
37Montcho et Al-Azzam, 2026.
38Zhang, 2025.
39Zhang, 2025.
40Statistique Canada. (7 août 2026). Tableau 14-10-0287-01 : Caractéristiques de la population active, données mensuelles désaisonnalisées et la tendance-cycle, cinq derniers mois. https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1410028701&request_locale=fr (23 juillet 2026). Tableau 14-10-0011-01 : Prestataires d’assurance-emploi (prestations régulières) par province et territoire, données mensuelles désaisonnalisées. https://doi.org/10.25318/1410001101-fra
41Li et coll., 2023.
42Fafard St-Germain, A.-A., Li, T., et V. Tarasuk. (2025). Évolution de la vulnérabilité des ménages à l’insécurité alimentaire au Canada avant et après la pandémie de COVID-19. Rapports sur la santé, 36(12), p. 3-13. https://www150.statcan.gc.ca/n1/pub/82-003-x/2025012/article/00001-fra.htm
43PROOF. (15 janvier 2026). Une nouvelle étude révèle que, dans la plupart des ménages en situation d’insécurité alimentaire actifs sur le marché du travail occupent des emplois permanents à temps plein. Université de Toronto. https://proof.utoronto.ca/2026/the-main-income-earner-of-most-food-insecure-working-households-has-a-permanent-full-time-job-new-research-reveals/
44Banques alimentaires Canada. (2026). Du point de vue des pairs à un sondage auprès de la population.https://foodbankscanada.ca/fr/sondage-aupresde-la-population/#h-prevalence-nbsp-de-nbsp-l-insecurite-alimentaire-obstacles-a-l-emploi-et-preferences-en-matiere-de-politiques-parmi-les-sous-groupes-nbsp
45Uppal, S. (14 novembre 2023). L’insécurité alimentaire chez les familles canadiennes. Regards sur la société canadienne. Statistique Canada. https://www150.statcan.gc.ca/n1/pub/75-006-x/2023001/article/00013-fra.htm
46Mendelson, M., Notten, G., Matern, R. et Seer, S. (2024). La pauvreté au Canada sous l’angle de la privation. Banques alimentaires Canada. https://fbcblobstorage.blob.core.windows.net/wordpress/2024/06/FBC_2024 PovertyInCanada_FRN_v1.pdf
47MacIsaac, S. et D. Wavrock. (27 août 2025). Frais de logement des locataires selon la durée de la location. Rapports économiques et sociaux. https://doi.org/10.25318/36280001202500800003-fra
48Statistique Canada. (4 octobre 2023). L’histoire de deux locataires : l’abordabilité du logement chez les locataires récents et les locataires existants, au Canada. https://www12.statcan.gc.ca/census-recensement/2021/as-sa/98-200-X/2021016/98-200-x2021016-fra.cfm
49Canadian Alliance to End Homelessness. (6 août 2026). Homelessness is a housing problem in Canada. https://caeh.ca/news/homelessness-is-a-housing-problem-canada/
50Laidley et Oliveira, 2025; Balata, L. (28 janvier 2026). Rising homelessness is no mystery — it’s socially assisted. Maytree. https://maytree.com/publications/rising-homelessness-is-no-mystery-its-socially-assisted/
51Agence du revenu du Canada. (2018). Étude ethnographique sur l’expérience de Canadiens sans abri et en situation de logement précaire en matière de production de déclarations de revenus et d’accès aux prestations. Gouvernement du Canada. https://www.canada.ca/fr/agence-revenu/programmes/a-propos-agence-revenu-canada-arc/rapports-information-entreprise/ethnographique-experience-sans-abri.html
52Prince, M. J. (2015). Entrenched residualism. Dans P.-M. Daigneault et D. Béland (éd.), Welfare reform in Canada: Provincial social assistance in comparative perspective (p. 289-304). University of Toronto Press.
53Statistique Canada. (Décembre 2013). L’incapacité au Canada : premiers résultats de l’Enquête canadienne sur l’incapacité (no 89-654-X au catalogue, no 002). https://www150.statcan.gc.ca/n1/pub/89-654-x/89-654-x2013002-fra.pdf
54Stapleton, J., Tweedle, A. et K. Gibson. (Février 2013). Qu’arrive-t-il aux programmes de soutien du revenu pour les personnes handicapées? Conseil des Canadiens avec déficiences. http://www.ccdonline.ca/fr/socialpolicy/poverty-citizenship/income-security-reform/disability-income-systems
55Statistique Canada. (2026). Insécurité alimentaire selon le type de famille économique (Tableaux 13-10-0834-01 et 11-10-0135-01) [Tableau de données]. https://doi.org/10.25318/1110013501-fra
56Statistique Canada. (29 avril 2026). Insécurité alimentaire selon certaines caractéristiques démographiques (Tableau 13-10-0835-01) [tableau de données]. https://doi.org/10.25318/1310083501-fra
57Oliveira et Caballero, 2025.
58Laidley et Oliveira, 2025.
59Statistique Canada. (2026). Enquête canadienne sur le revenu, 2024.
60Statistique Canada. (24 septembre 2025). Estimations de la population au 1er juillet, par âge et genre (Tableau 17-10-0005-01) [Tableau de données]. https://doi.org/10.25318/1710000501-fra
61Statistique Canada. (29 avril 2026). Statistiques du faible revenu selon l’âge, le genre et le type de famille économique. (Tableau 11-10-0135-01) [Tableau de données] https://doi.org/10.25318/1110013501-fra; Statistique Canada. (29 avril 2026). Insécurité alimentaire selon le type de famille économique. (Tableau 13-10-0834-01) [Tableau de données] https://doi.org/10.25318/1310083401-fra
62Statistique Canada, Insécurité alimentaire selon certaines caractéristiques démographiques.
63Statistique Canada. (29 avril 2026). Statistiques sur la pauvreté et le faible revenu selon certaines caractéristiques démographiques. (Tableau 11-10-0093-01) [Tableau de données] https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1110009301&request_locale=fr
64Gill, J. (18 août 2025). Employés ayant un faible taux de rémunération, 2024. Qualité de l’emploi au Canada. Statistique Canada. https://www150.statcan.gc.ca/n1/pub/14-28-0001/2025001/article/00002-fra.htm; Statistique Canada, L’histoire de deux locataires : l’abordabilité du logement chez les locataires récents et les locataires existants, au Canada; et Statistique Canada. (7 avril 2026). Expériences sur le marché du travail des immigrants récents, 2019 à 2025. Le Quotidien. https://www150.statcan.gc.ca/n1/daily-quotidien/260407/dq260407a-fra.htm
65Statistique Canada, Insécurité alimentaire selon certaines caractéristiques démographiques.
66Statistique Canada, Statistiques sur la pauvreté et le faible revenu selon certaines caractéristiques démographiques.
67En 2022, les membres des communautés racisées représentaient 32,5 % des personnes qui ont recours aux banques alimentaires.
68Gill (2025).
69Statistique Canada, Insécurité alimentaire selon certaines caractéristiques démographiques.
70Statistique Canada, Statistiques sur la pauvreté et le faible revenu selon certaines caractéristiques démographiques.
71Statistique Canada, Expériences des immigrants récents sur le marché du travail, 2019 à 2025.
72Perley-Robertson, B. et S. Monteiro. (16 avril 2026). A scorecard for immigrant skill utilization. Signal49 Research. https://www.signal49.ca/in-fact/a-scorecard-for-immigrant-skill-utilization_apr2026/; Statistique Canada. (13 juin 2024). Caractéristiques de l’activité sur le marché du travail des personnes ayant une incapacité et sans incapacité, 2023. Regard sur les statistiques du travail. https://www150.statcan.gc.ca/n1/pub/71-222-x/71-222-x2024002-fra.htm
73Gill (2025).
74Laing, M. et S. Laryea. (2022). Les expériences des immigrants sur le marché du travail : une analyse du recours et de l’admissibilité à l’assurance-emploi et des tendances des cotisations versées au régime. Emploi et Développement social Canada. https://www.canada.ca/fr/emploi-developpement-social/ministere/rapports/recherche/assurance-emploi-experience-marche-travail-immigrants.html
75Statistique Canada. (29 avril 2026). Statistiques du faible revenu selon l’âge, le genre et le type de famille économique (Tableau 11-10-0135-01) [Tableau de données]. https://doi.org/10.25318/1110013501-fra
76Statistique Canada, Insécurité alimentaire selon le type de famille économique.
77Statistique Canada, Statistiques sur le faible revenu selon l’âge, le genre et le type de famille économique.
78Statistique Canada, Insécurité alimentaire selon certaines caractéristiques démographiques.
79Relations Couronne-Autochtones et Affaires du Nord Canada. (Décembre 2025). Évaluation de l’initiative horizontale Nutrition Nord Canada. Gouvernement du Canada. https://www.rcaanc-cirnac.gc.ca/fra/1771338268896/1771338291254
80Hohban, L., Strong, K., Trottier, S. et H. Larocque. (28 juillet [1]2026). Expériences des feux de forêt chez les peuples autochtones. Statistics Canada. https://www150.statcan.gc.ca/n1/pub/16-002-x/2026001/article/00002-fra.htm
81Christianson, A. C., Johnston, L. M., Oliver, J. A., Watson, D., Young, D., Macdonald, H., Little, B. M. et N. G. Bautista. (2024). Wildland fire evacuations in Canada from 1980 to 2021, International Journal of Wildland Fire, 33(7). https://doi.org/10.1071/WF23097
82Statistique Canada, Expériences des feux de forêt chez les peuples autochtones.
83Statistique Canada, Expériences des feux de forêt chez les peuples autochtones.
84Relations Couronne-Autochtones et Affaires du Nord Canada. (26 juin 2026). Le dépôt du représentant spécial du ministre sur Nutrition Nord Canada. Gouvernement du Canada. https://www.nutritionnorthcanada.gc.ca/fra/1781709808624/1781709823117; Tasker, J. P. (9 février 2024). First Nations leaders decry federal decision to rein in Jordan’s Principle funding. CBC News. https://www.cbc.ca/news/indigenous/jordans-principle-funding-reaction-9.7118249; Antunes, J. (19 février 2026). Liberals extend Inuit Child First Initiative for 1 year again. Nunatsiaq News. https://nunatsiaq.com/stories/article/liberals-extend-inuit-child-first-initiative-for-1-year-again/; Palmater, P., & Joseph, M. (2025). Fragile progress: Analysis of past spending and future commitments on MMIWG2S+ Calls for Justice. Canadian Centre for Policy Alternatives. https://www.policyalternatives.ca/news-research/fragile-progress-analysis-of-past-spending-and-future-commitments-on-mmiwg2s-calls-for-justice/.
85Relations Couronne-Autochtones et Affaires du Nord Canada, Le dépôt du représentant spécial du ministre sur Nutrition Nord Canada.
86Relations Couronne-Autochtones et Affaires du Nord Canada, Le dépôt du représentant spécial du ministre sur Nutrition Nord Canada.
87Statistique Canada. (9 avril 2026). Caractéristiques de la population active, données mensuelles désaisonnalisées et la tendance-cycle, 5 derniers mois (Tableau 14-10-0287-01) [Tableau de données] https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1410028701; Statistique Canada. (19 août 2026). Prestataires d’assurance-emploi (prestations régulières) par province et territoire, données mensuelles désaisonnalisées (Tableau 14-10-0011-01) [Tableau de données] https://www150.statcan.gc.ca/t1/tbl1/fr/tv.action?pid=1410001101; Emploi et Développement social Canada (s.d.). Assurance-emploi et prestations régulières : montant que vous pourriez recevoir. Gouvernement du Canada. https://www.canada.ca/fr/services/prestations/ae/assurance-emploi-reguliere/montant-prestation.html.
88Agence du revenu du Canada : (8 avril 2026). Combien vous pourriez recevoir. https://www.canada.ca/fr/agence-revenu/services/impot/particuliers/sujets/tout-votre-declaration-revenus/declaration-revenus/remplir-declaration-revenus/deductions-credits-depenses/ligne-45300-allocation-canadienne-travailleurs-act/combien-demander.html
89Hébert, B.-P., Kevins, C., Mofidi, A., Morris, S., Simionescu, D. et Thicke, M. (28 mai 2024). Profil démographique, d’emploi et de revenu des personnes ayant une incapacité âgées de 15 ans et plus au Canada, 2022. Statistique Canada; Statistique Canada (2026), Enquête canadienne sur le revenu, 2024.
90Ministère des Finances Canada. (29 mai 2026). Le secrétaire d’État Long présente les mesures qui visent à faciliter l’accès au crédit d’impôt pour personnes handicapées [communiqué de presse]. Gouvernement du Canada. https://www.canada.ca/fr/ministere-finances/nouvelles/2026/05/le-secretaire-detat-long-presente-les-mesures-qui-visent-a-faciliter-lacces-au-credit-dimpot-pour-personnes-handicapees.html